Umstellungs-Checkliste: Ist Ihr Unternehmen bereit?
Prüfen Sie zuerst den Gesamtumsatz des Vorjahres, dann Ausgangssystem, Formate, Pflichtfelder, Empfangskanal, Validierung und Archivierung.
Kurzantwort: Ab wann die Umstellung gilt
Ab 1. Januar 2027 müssen Unternehmen mit mehr als 800.000 Euro Gesamtumsatz im Vorjahr für inländische B2B-Umsätze E-Rechnungen ausstellen, sofern keine gesetzliche Ausnahme greift. Fristen, Ausnahmen und Rechtsgrundlagen erklärt die Seite E-Rechnungspflicht ab 2027.
Schritt 1: Umsatzgrenze und Geltungsbereich klären
Das BMF-Schreiben zur E-Rechnung 2026 enthält zusätzliche Regeln für Schlussrechnungen, Leistungsbeschreibungen und Validierungsfehler. Die darin genannte Frist bis Juni 2030 gilt für bestimmte Sonderfälle. Sie verschiebt die allgemeinen Umstellungsstufen 2027 und 2028 nicht.
Bevor Software ausgewählt oder eine Schnittstelle beauftragt wird, muss der konkrete Geltungsbereich feststehen.
Welcher Umsatz ist maßgeblich?
Für Rechnungen über 2027 ausgeführte Umsätze ist der Gesamtumsatz des Rechnungsausstellers im Kalenderjahr 2026 entscheidend. Gemeint ist der Gesamtumsatz nach § 19 Absatz 2 UStG, auf den § 27 Absatz 38 UStG verweist. Nicht maßgeblich sind:
- der Wert der einzelnen Rechnung,
- der Umsatz des Rechnungsempfängers,
- nur der Umsatz einer Abteilung oder eines einzelnen Produkts,
- der voraussichtliche Umsatz für 2027.
Bei Umwandlungen, Unternehmensgruppen, Organschaften, Rumpfwirtschaftsjahren oder einem Wechsel der Unternehmereigenschaft sollte die Einordnung mit der Steuerberatung geklärt und dokumentiert werden.
Welche Rechnungen sind ausgenommen?
Nach der aktuellen Regelung muss nicht jede Rechnung als E-Rechnung ausgestellt werden. Zu den wichtigen Fällen gehören:
- Rechnungen an private Endverbraucher,
- Kleinbetragsrechnungen bis 250 Euro brutto,
- Fahrausweise, die als Rechnung gelten,
- Leistungen von Kleinunternehmern nach § 19 UStG,
- bestimmte steuerfreie Umsätze,
- Leistungen an juristische Personen, die nicht als Unternehmer handeln.
Rechnungen an öffentliche Auftraggeber müssen gesondert betrachtet werden. Für B2G-Rechnungen können Bundes- oder Landesregelungen, Portale, Leitweg-ID und vorgegebene Übermittlungswege gelten, unabhängig von der B2B-Übergangsregel im Umsatzsteuerrecht.
Ergebnis des ersten Prüfschritts
Halten Sie schriftlich fest:
- welche Gesellschaft oder Unternehmereinheit Rechnungsaussteller ist,
- wie hoch ihr Gesamtumsatz 2026 war,
- welche Ausgangsrechnungen in den gesetzlichen Anwendungsbereich fallen,
- welche Ausnahmen regelmäßig vorkommen,
- ab welchem Datum der produktive E-Rechnungsprozess verbindlich genutzt wird.
Schritt 2: Alle Rechnungsquellen erfassen
Eine Umstellung scheitert häufig daran, dass nur das zentrale Buchhaltungssystem betrachtet wird. Ausgangsrechnungen können zusätzlich aus ERP, CRM, Warenwirtschaft, Onlineshop, Projektsoftware, Zeiterfassung, Excel, Word oder branchenspezifischen Anwendungen entstehen.
Erstellen Sie deshalb ein Verzeichnis aller Rechnungsquellen mit diesen Angaben:
| Prüffeld | Zu klärende Frage |
|---|---|
| System | Wo wird die Rechnung heute erstellt? |
| Volumen | Wie viele Rechnungen entstehen pro Monat? |
| Fälle | Gibt es Abschläge, Gutschriften, Schlussrechnungen oder Reverse Charge? |
| Daten | Sind alle Pflichtangaben strukturiert verfügbar? |
| Ausgabe | Kann das System XRechnung oder ZUGFeRD erzeugen? |
| Prüfung | Wird die erzeugte Datei vor dem Versand validiert? |
| Versand | Welcher Kanal ist mit dem Empfänger vereinbart? |
| Archiv | Wo bleibt das strukturierte Original erhalten? |
Für ein kleines Volumen kann eine kontrollierte Konvertierung bestehender Rechnungen ausreichen. Bei wiederkehrenden oder hohen Volumen ist eine feste Exportstrecke mit Datenzuordnung, Validierung, Fehlerbehandlung und Protokollierung meist belastbarer.
Schritt 3: Stammdaten und Pflichtfelder bereinigen
Ein technisch korrektes Format kann fehlende oder widersprüchliche Rechnungsdaten nicht ausgleichen. Prüfen Sie mindestens:
- vollständiger Firmenname und Anschrift von Verkäufer und Käufer,
- Steuernummer oder Umsatzsteuer-Identifikationsnummer,
- eindeutige Rechnungsnummer,
- Rechnungs- und Leistungsdatum beziehungsweise Leistungszeitraum,
- Währung, Zahlungsziel und Zahlungsdaten,
- Steuerkategorie, Steuersatz und Steuerbefreiungsgrund,
- Artikelbezeichnungen, Mengen, Einheiten und Einzelpreise,
- Zu- und Abschläge sowie Rundungslogik,
- Bestellnummer, Vertragsreferenz oder Kostenstelle, wenn der Empfänger sie verlangt,
- Leitweg-ID beziehungsweise Käuferreferenz bei Behördenrechnungen.
Ordnen Sie jedes Pflichtfeld einer Quelle und einer verantwortlichen Stelle zu. So wird sichtbar, ob beispielsweise die Buchhaltung eine Steuerkennung pflegt, der Vertrieb die Bestellreferenz erfasst oder das ERP die Zahlungsbedingungen in die XML-Ausgabe überträgt.
Schritt 4: Zielformat und Empfängeranforderungen festlegen
Eine E-Rechnung muss strukturiert sein und eine elektronische Verarbeitung ermöglichen. Ein einfaches PDF, ein Scan oder eine Word-Datei erfüllt diese Definition nicht.
In Deutschland sind vor allem zwei Wege verbreitet:
- XRechnung: reine XML-Rechnung, häufig bei öffentlichen Auftraggebern und strukturierten B2B-Prozessen.
- ZUGFeRD: PDF/A-3-Datei mit eingebettetem XML-Datensatz, wenn eine visuelle Darstellung und strukturierte Daten gemeinsam benötigt werden.
Das Format allein genügt nicht. Empfänger können zusätzlich ein bestimmtes Profil, eine Leitweg-ID, eine Bestellreferenz, Anlagen, Peppol oder ein eigenes Portal verlangen. Erfassen Sie diese Anforderungen im Kundenstamm und vermeiden Sie freie Notizen, die beim Export nicht ausgewertet werden.
Schritt 5: Empfang, Versand und Rückmeldungen organisieren
Ein vollständiger Prozess umfasst mehr als die Dateierzeugung.
Eingang
- Ein zentrales Postfach oder ein anderer klarer Empfangskanal ist benannt.
- XML-Dateien und ZUGFeRD-PDFs werden nicht durch Filter entfernt.
- Mitarbeitende können strukturierte Rechnungen lesbar anzeigen.
- Dubletten, unlesbare Dateien und fachliche Abweichungen werden erkannt.
- Das strukturierte Original wird an Buchhaltung und Archiv übergeben.
Ausgang
- Der passende Kanal ist je Empfänger hinterlegt.
- Rechnungen werden erst nach fachlicher Freigabe erzeugt.
- Die erzeugte Datei wird technisch validiert.
- Versand und Empfangsbestätigung werden nachvollziehbar protokolliert.
- Ablehnungen gelangen mit konkretem Fehlergrund an eine zuständige Person.
Legen Sie außerdem fest, wie eine fehlerhafte Rechnung berichtigt wird. Wenn eine E-Rechnung verpflichtend ist, muss grundsätzlich auch ihre Berichtigung als E-Rechnung erfolgen.
Schritt 6: Validierung als Freigabeschritt einbauen
Die Validierung prüft, ob XML-Struktur, Geschäftsregeln und rechnerische Abhängigkeiten zum verwendeten Profil passen. Sie ersetzt keine fachliche Prüfung, erkennt aber viele Fehler, bevor ein Kunde oder Portal die Rechnung ablehnt.
Ein belastbarer Prüfablauf umfasst:
- formale Prüfung des Dateiformats,
- Prüfung gegen EN 16931 und das verwendete Profil,
- Kontrolle nationaler Regeln, etwa für XRechnung,
- Abgleich von Summen, Steuerbeträgen und Zahlungsdaten,
- fachliche Sichtprüfung durch eine verantwortliche Person,
- dokumentierte Freigabe oder Rückgabe an das Quellsystem.
Testen Sie nicht nur eine einfache Standardrechnung. Der Testbestand sollte auch die im Unternehmen vorkommenden Gutschriften, Abschläge, Schlussrechnungen, Steuerbefreiungen, Reverse-Charge-Fälle, mehrere Steuersätze, Rabatte, Anlagen und Behördenrechnungen enthalten.
Mit dem E-Rechnung Validator können Sie XRechnung- und ZUGFeRD-Dateien vor dem Versand technisch prüfen. Bestehende PDF-Rechnungen lassen sich im Konverter als Ausgangspunkt verwenden; die erkannten Daten müssen vor der Ausgabe fachlich kontrolliert werden.
Schritt 7: Aufbewahrung und Verfahrensdokumentation sichern
Bei einer E-Rechnung ist der strukturierte Datensatz aufzubewahren. Ein Ausdruck oder eine daraus erzeugte einfache PDF-Datei ersetzt das empfangene beziehungsweise versendete Original nicht.
Prüfen Sie für das Archiv:
- Bleibt die ursprüngliche Datei unverändert erhalten?
- Ist der strukturierte Teil weiterhin maschinell auswertbar?
- Sind Eingang, Prüfung, Freigabe, Buchung und Korrektur nachvollziehbar?
- Verhindern Rollen und Berechtigungen unkontrollierte Änderungen oder Löschungen?
- Können Rechnungen innerhalb der Aufbewahrungsfrist gefunden und bereitgestellt werden?
- Ist der Ablauf in der Verfahrensdokumentation beschrieben?
Die umsatzsteuerliche Aufbewahrungsfrist für Rechnungen beträgt nach § 14b UStG grundsätzlich acht Jahre. Weitere handels- oder steuerrechtliche Pflichten können daneben relevant sein.
Schritt 8: Zuständigkeiten und Notfallweg festlegen
Benennen Sie für jede Phase eine verantwortliche Rolle:
- Steuer und Recht: Geltungsbereich, Ausnahmen und Aufbewahrung
- Buchhaltung: Pflichtangaben, fachliche Prüfung und Buchung
- Vertrieb: Kundenreferenzen und Empfängeranforderungen
- IT: Schnittstellen, Dateitransport, Berechtigungen und Monitoring
- Fachbereich: Leistungsdaten, Positionen und Sonderfälle
- Projektverantwortung: Zeitplan, Abnahme und dokumentierte Entscheidungen
Zusätzlich braucht es einen Notfallweg. Klären Sie vor dem Start, was bei Systemausfall, einer abgelehnten Datei, fehlenden Kundendaten oder einem kurzfristig geänderten Empfängerprofil geschieht. Eine manuelle Ersatzlösung darf die gesetzlichen Formatvorgaben nicht umgehen.
Checkliste für die Umstellung 2027
Der Prozess ist bereit für den produktiven Einsatz, wenn Sie alle folgenden Punkte mit „Ja“ beantworten können:
- [ ] Der Gesamtumsatz 2026 und die daraus folgende Frist sind dokumentiert.
- [ ] Betroffene B2B-Umsätze und gesetzliche Ausnahmen sind abgegrenzt.
- [ ] Alle Systeme und manuellen Wege für Ausgangsrechnungen sind erfasst.
- [ ] Pflichtfelder haben eine eindeutige Datenquelle und Verantwortung.
- [ ] XRechnung, ZUGFeRD oder ein anderes zulässiges Format wird korrekt erzeugt.
- [ ] Empfängerspezifische Vorgaben werden aus gepflegten Stammdaten übernommen.
- [ ] Standardfälle und alle relevanten Sonderfälle wurden mit echten Testdaten geprüft.
- [ ] Jede ausgehende Datei durchläuft vor dem Versand eine technische Validierung.
- [ ] Fachliche Freigabe und technischer Prüfbericht sind nachvollziehbar.
- [ ] Empfangs- und Versandkanäle sind festgelegt und getestet.
- [ ] Ablehnungen werden einer zuständigen Person mit Fehlergrund zugewiesen.
- [ ] Berichtigungen können im erforderlichen strukturierten Format erstellt werden.
- [ ] Das strukturierte Original wird unverändert und maschinell auswertbar aufbewahrt.
- [ ] Verfahrensdokumentation, Rollen und Vertretungen sind freigegeben.
- [ ] Ein Notfallweg für Systemausfälle und fehlerhafte Rechnungen ist getestet.
Offene Punkte sollten einen Verantwortlichen und einen verbindlichen Termin erhalten. Beginnen Sie den Pilotbetrieb nicht erst im Januar 2027: Empfängeranforderungen, Sonderfälle und Datenlücken werden meist erst mit realistischen Testrechnungen sichtbar.
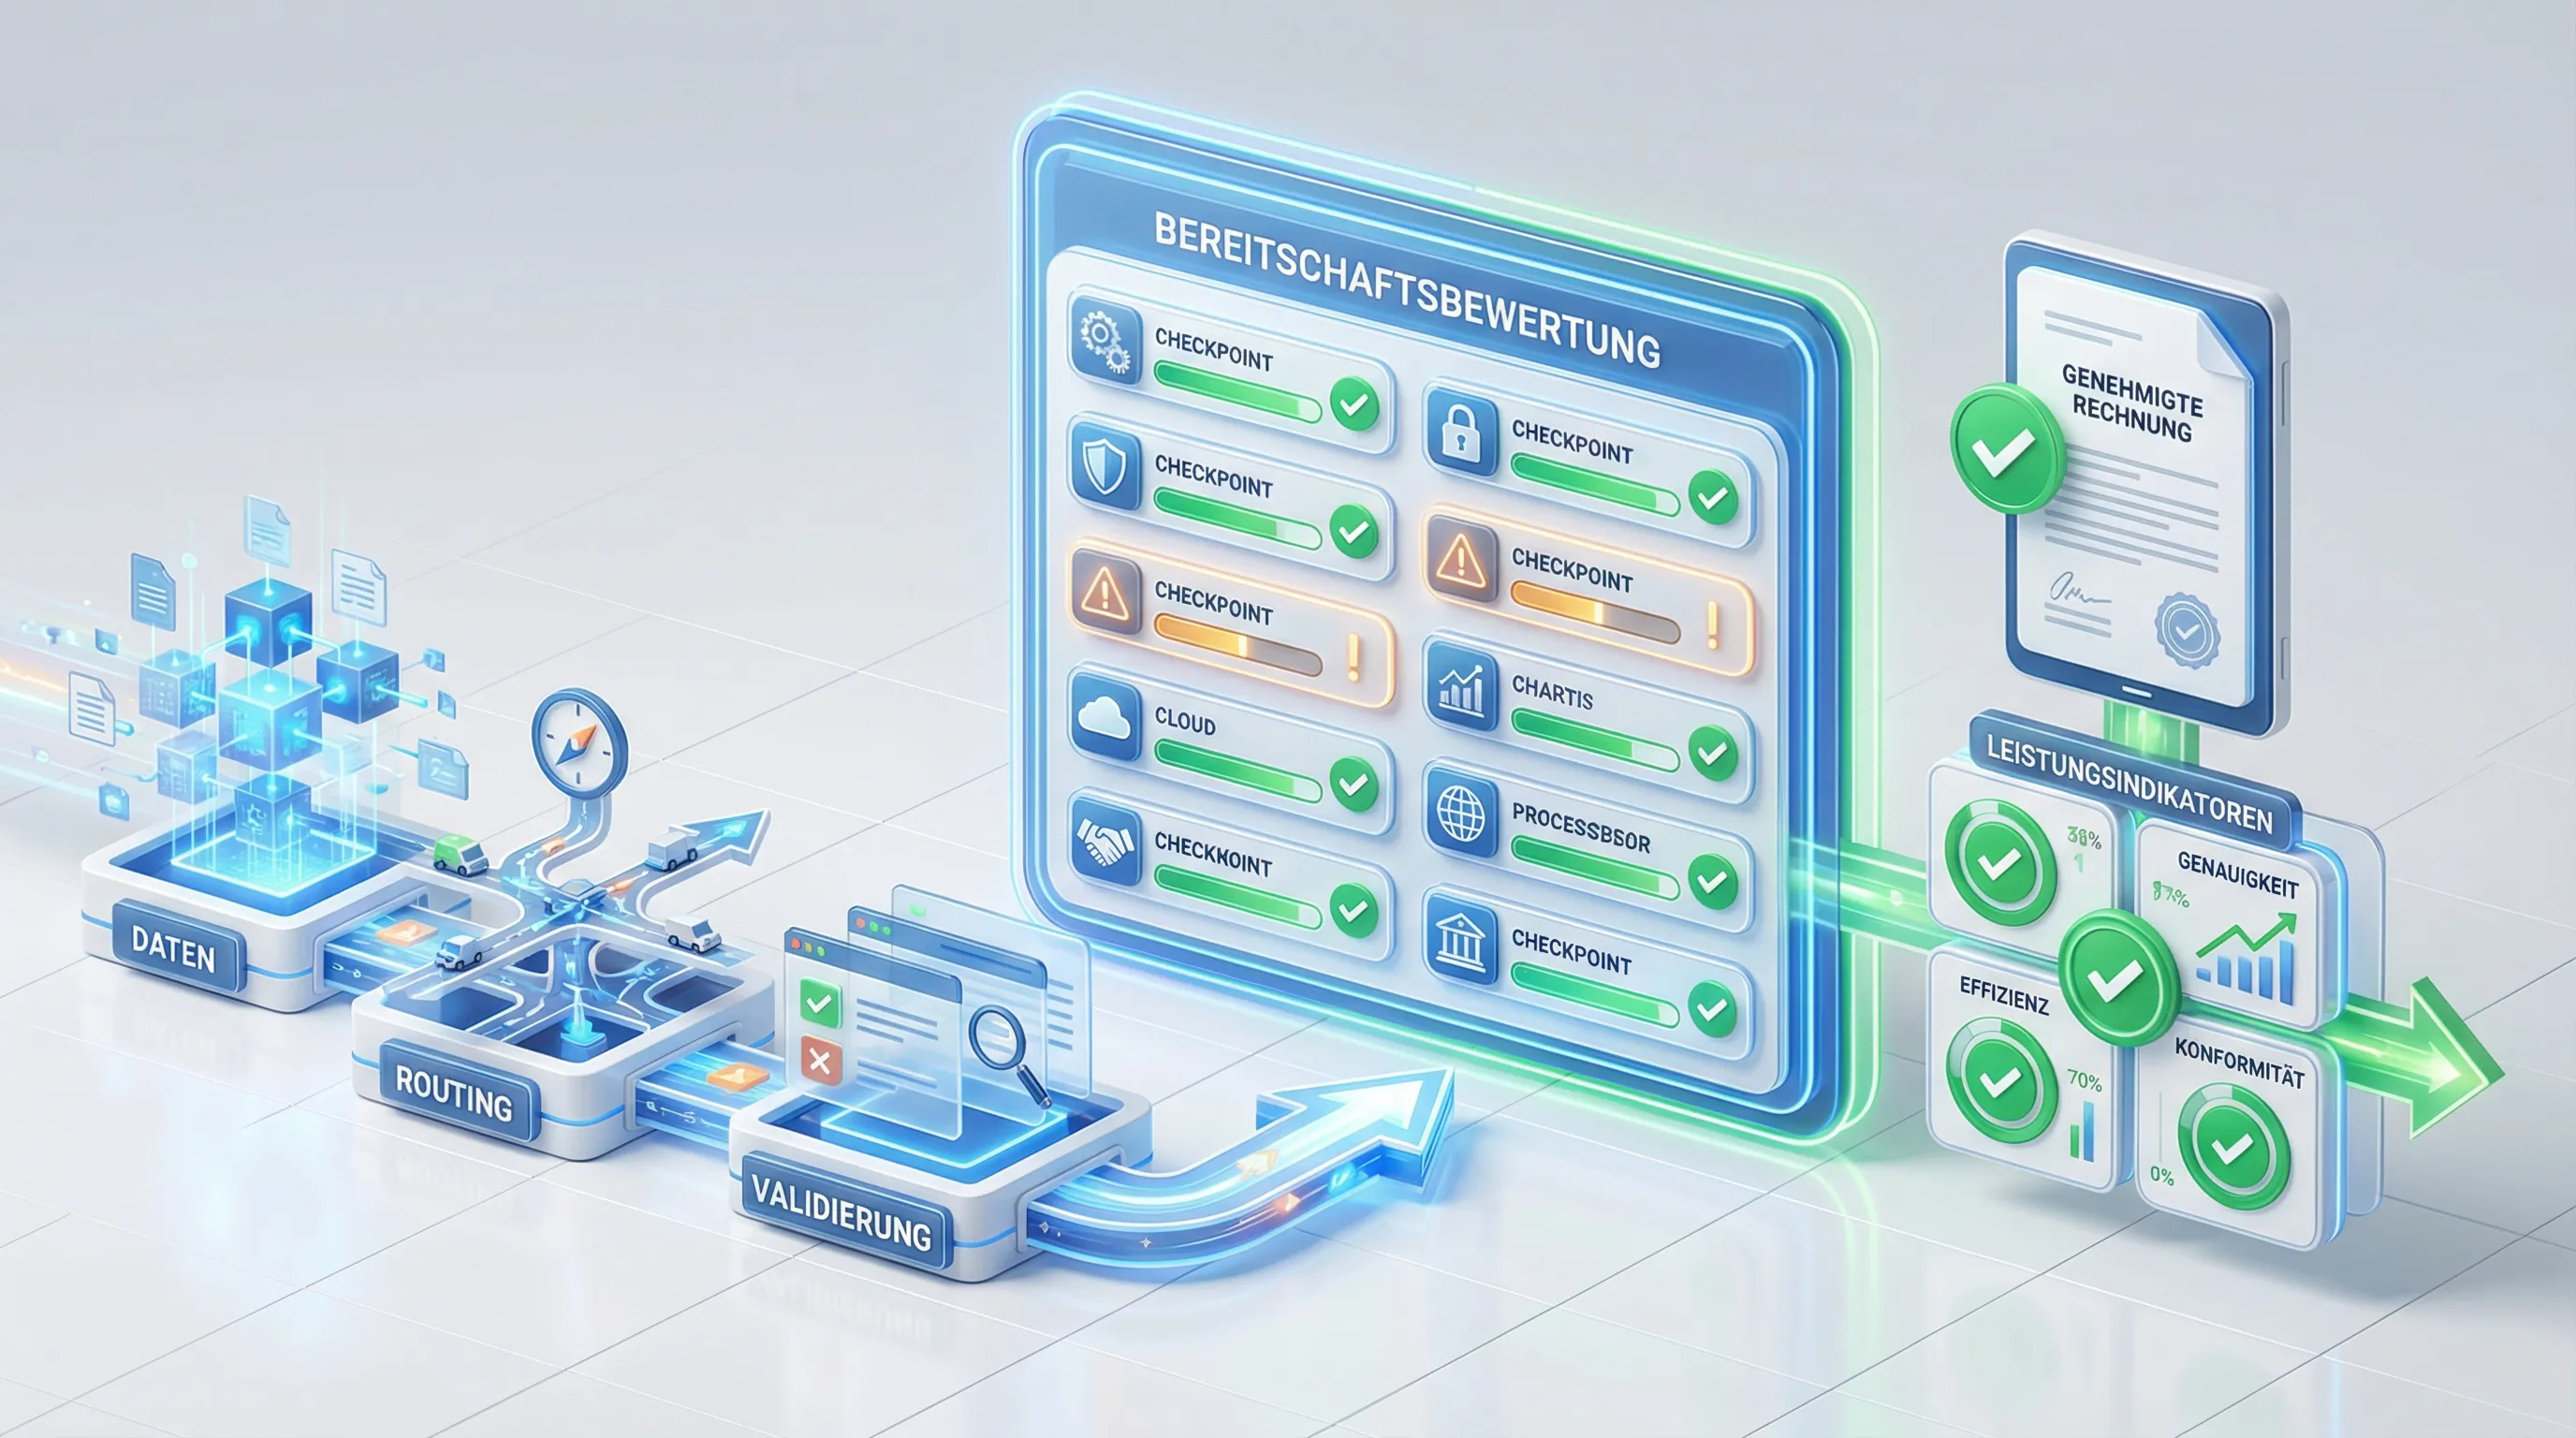
Die Übersicht bündelt die Prüfpunkte zu fünf Bereichen, damit Sie offene Aufgaben einer verantwortlichen Stelle zuordnen können. Testen Sie den vollständigen Rechnungsweg mit den Belegarten, die in Ihrem Unternehmen tatsächlich vorkommen.


Ein realistischer Zeitplan bis zum Pflichtstart
Acht bis zwölf Wochen vorher
- Geltungsbereich und Umsatzgrenze bestätigen
- Rechnungsquellen, Formate und Volumen erfassen
- Verantwortliche und Budget festlegen
- Zielprozess und Archivanforderungen beschließen
Vier bis acht Wochen vorher
- Stammdaten bereinigen und fehlende Felder ergänzen
- Export, Konvertierung oder Schnittstelle einrichten
- Empfängeranforderungen im Kundenstamm hinterlegen
- Standard- und Sonderfälle als Testbestand vorbereiten
Zwei bis vier Wochen vorher
- End-to-End-Tests von der Rechnungserstellung bis zum Archiv durchführen
- Rechnungen mit den vorgesehenen Validatoren prüfen
- Ablehnungs- und Berichtigungsprozess testen
- Mitarbeitende einweisen und Vertretungen festlegen
Nach der Umstellung
- Fehlerquoten und Ablehnungsgründe auswerten
- wiederkehrende Datenfehler im Quellsystem korrigieren
- Profile und Validierungsregeln aktuell halten
- Prozessänderungen in der Verfahrensdokumentation nachführen
Häufige Fragen zur Umstellung
Wer muss ab 2027 ausstellen?
Das erklärt die Seite E-Rechnungspflicht ab 2027.
Müssen Unternehmen unterhalb der Grenze E-Rechnungen empfangen?
Ja. Die Fähigkeit zum Empfang besteht grundsätzlich bereits seit dem 1. Januar 2025. Die Umsatzgrenze betrifft die verlängerte Übergangsregel für die Ausstellung, nicht den Empfang.
Reicht eine erfolgreiche technische Validierung aus?
Nein. Ein Validator kann Format- und Regelverletzungen erkennen, aber nicht bestätigen, dass die Leistung tatsächlich erbracht wurde, die Empfängeranforderungen vollständig erfüllt sind oder alle fachlichen Angaben stimmen. Technische und fachliche Prüfung gehören deshalb zusammen.
Muss für die Umstellung das ERP ersetzt werden?
Nicht zwingend. Je nach Volumen und Datenqualität kommen ein nativer Export, eine Schnittstelle, eine Konvertierung oder ein vorgeschalteter E-Rechnungsdienst infrage. Entscheidend ist, dass strukturierte Daten korrekt erzeugt, geprüft, übertragen und aufbewahrt werden.
Fazit: Frist klären, Prozess vollständig testen
Für Rechnungsaussteller mit mehr als 800.000 Euro Gesamtumsatz im Jahr 2026 wird 2027 zum entscheidenden Umstellungsjahr. Ein belastbarer Start umfasst nicht nur XRechnung oder ZUGFeRD, sondern auch vollständige Stammdaten, Empfängeranforderungen, Validierung, Fehlerbehandlung, Berichtigung und die Aufbewahrung des strukturierten Originals.
Klären Sie zuerst, welche Rechnungen betroffen sind. Testen Sie danach den gesamten Weg von der Datenquelle bis zum Archiv mit realistischen Standard- und Sonderfällen. So werden Datenlücken und Ablehnungsgründe sichtbar, bevor sie den Rechnungsversand verzögern.
E-Rechnungsprozess für 2027 vorbereiten
Erstellen, konvertieren und prüfen Sie einzelne E-Rechnungen mit RechneX. Für wiederkehrende Exporte, individuelle Pflichtfeldregeln oder eine Anbindung an ERP, Shop und Buchhaltung steht eine eingerichtete Enterprise-Lösung zur Verfügung.
Quellen und weiterführende Informationen
Schlagwörter:
Passende Tools und Branchen
Vertiefen Sie das Thema mit passenden Werkzeugen und Lösungen.
Tool
PDF-Konverter
PDF in XRechnung oder ZUGFeRD umwandeln
Tool
XRechnung-Validator
XML auf EN 16931 und KoSIT-Regeln prüfen
Lösung
RechneX Enterprise
Erkennung auf Ihre Vorlagen abstimmen, ERP und API anbinden
Tool
ZUGFeRD-Validator
ZUGFeRD/Factur-X PDFs automatisch validieren
Branche
Handwerker
E-Rechnung für Handwerker mit bestehender Handwerkersoftware, Word, Excel, Abschlagsrechnung, Aufmaß, Leitweg-ID und ZUGFeRD/XRechnung.
Branche
IT-Freelancer
E-Rechnung für IT-Freelancer: LaTeX, Markdown, PDF-Templates, Reverse Charge, internationale Kunden und schlanker Workflow ohne ERP-Wechsel.
Branche
Architekten
E-Rechnung für Architekten: HOAI, Leistungsphasen, Leitweg-ID, Anlagen, Aufmaß und B2G-Freigabe sauber als XRechnung oder ZUGFeRD abbilden.
Quellen
Änderungsverlauf
Checkliste zu Zuständigkeiten, Rechnungsformaten und Testläufen für die Umstellung ergänzt.
Ist der gesamte Rechnungsweg bereit?: grafische Erläuterung mit Hinweisen zum Rechnungsprozess ergänzt.
Titel auf Umstellungs-Checkliste ausgerichtet; Kurzantwort zur Pflicht 2027 auf zwei Sätze gekürzt und mit der Übersicht E-Rechnungspflicht ab 2027 verknüpft; Beschreibung, Überschrift und Einleitung gekürzt; Fristen-Fragen in der FAQ durch einen Verweis ersetzt.
Sonderregelungen des BMF-Schreibens vom 15.10.2026 von den allgemeinen Umstellungsfristen abgegrenzt.