Bei festen Bruttopreisen können XRechnung und ZUGFeRD um einen Cent vom vereinbarten Betrag abweichen. Ihr gemeinsames Kern-Datenmodell EN 16931 rechnet vom Nettoentgelt aus. Wer einen Bruttopreis zurückrechnet und anschließend aus dem gerundeten Netto die Steuer ermittelt, erhält deshalb nicht immer wieder den ursprünglichen Bruttobetrag.
Prüfen Sie zuerst, an welcher Stelle die Differenz entsteht: beim Einzelpreis, bei einer Position, in der Steuerberechnung oder erst beim Zahlbetrag. Das Feld BT-114 für Zahlungsrundungen kann einen Fehler in der Steuerberechnung nicht beheben.
Stand: 17. Oktober 2026
Für bestimmte auf Bruttopreisen beruhende E-Rechnungen gilt bis zum 31. Dezember 2027 eine BMF-Erleichterung: aufgeschlüsselte Gesamtsummen im strukturierten Teil, Einzelpositionen in einer eingebetteten Anlage. Die Bedingungen stehen im Abschnitt zur Bruttopreisregelung.
Bruttopreis im Shop und „Item gross price“ im XML sind verschiedene Werte
Ein Verkaufspreis von 44,00 Euro brutto enthält die Umsatzsteuer. In der E-Rechnung müssen das Entgelt ohne Umsatzsteuer und der Steuerbetrag getrennt ausgewiesen werden. Die entsprechenden Pflichtangaben stehen in § 14 Absatz 4 Nummern 7 und 8 UStG.
Bei der Übernahme aus Shop oder Warenwirtschaft ist der Feldname BT-148 „Item gross price“ leicht misszuverstehen. Gemeint ist der Einzelpreis vor einem Preisnachlass, aber ohne Umsatzsteuer. Auch BT-146, der Artikelnettopreis nach Preisnachlass, enthält keine Umsatzsteuer. Ein Bruttopreis aus dem Shop darf deshalb nicht ungeprüft in eines dieser Felder übernommen werden. Das ergibt sich unmittelbar aus der offiziellen Definition von BT-148.
Die Feldhilfe zu BT-146 erläutert den Artikelnettopreis. Wie Preisnachlässe auf Einzelpreis, Position oder Gesamtbeleg wirken, zeigt der Ratgeber zu Rabatten und Zuschlägen in E-Rechnungen.
Zwei Rechenbeispiele: fester Bruttopreis und zu frühe Rundung
Die folgenden fiktiven Rechenbeispiele verwenden 19 Prozent Umsatzsteuer, eine einzige Rechnungsposition und keine Rabatte, Zuschläge oder Vorauszahlungen. Sie zeigen die Beträge und Rechenwege; sie sind keine vollständigen Rechnungsvorlagen.
Beispiel 1: Aus 44,00 Euro werden rechnerisch 43,99 Euro
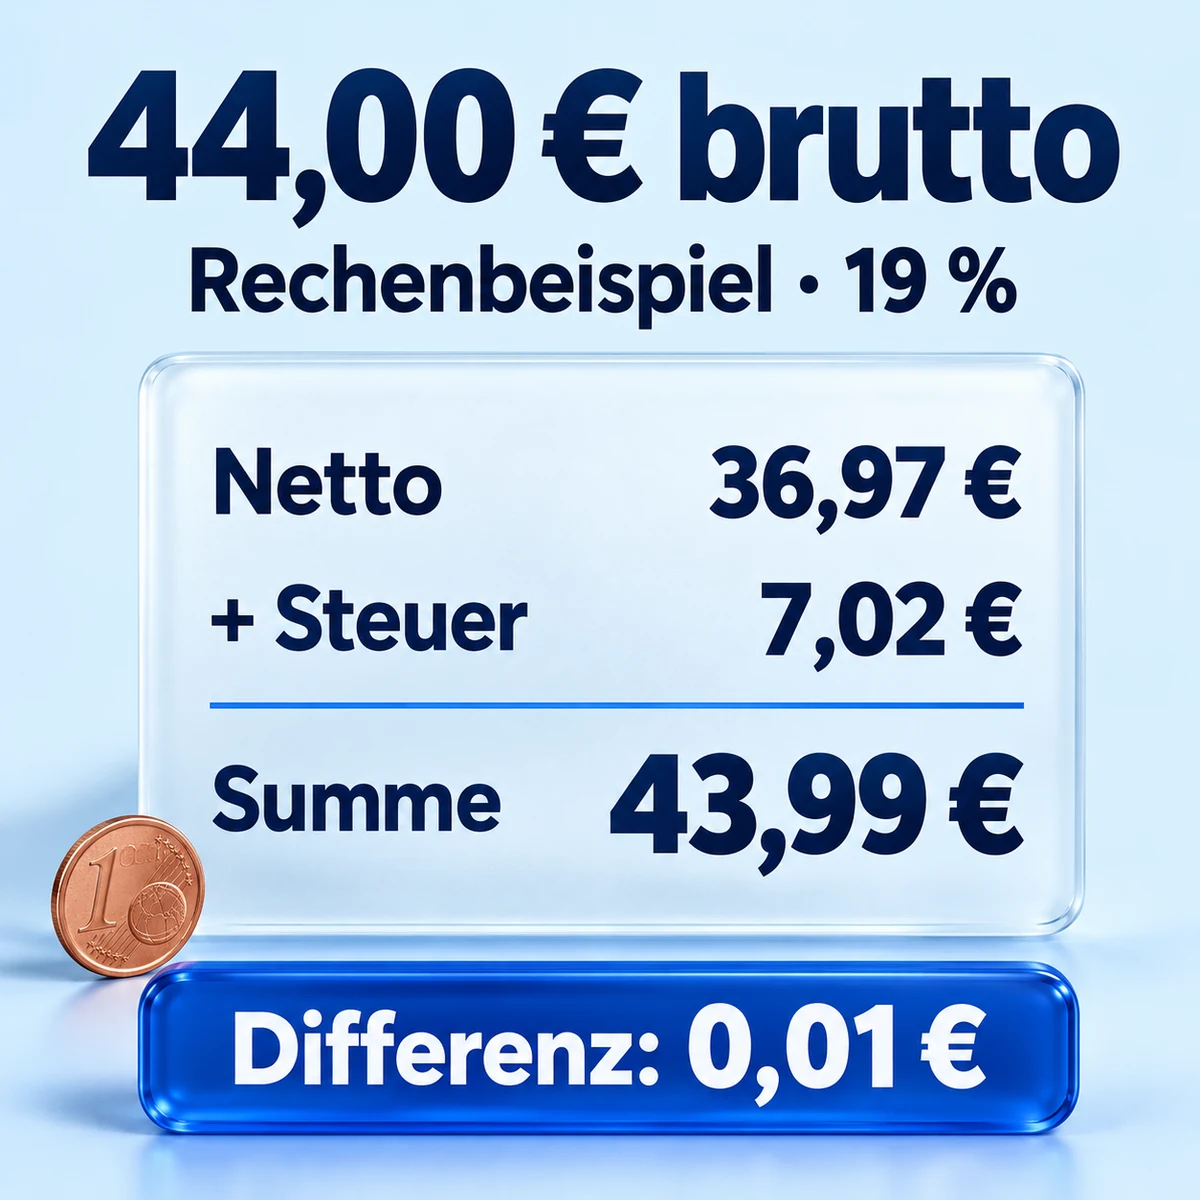
Bei einem fest vereinbarten Bruttopreis von 44,00 Euro beträgt die darin enthaltene Umsatzsteuer rechnerisch 44,00 × 19 ÷ 119 = 7,025210… Euro, kaufmännisch gerundet 7,03 Euro. Das verbleibende Nettoentgelt beträgt 36,97 Euro.
Rechnet ein Export nun von diesem gerundeten Nettoentgelt wieder vorwärts, ergibt sich ein anderer Steuerbetrag:
| Rechenschritt | Ergebnis |
|---|---|
| Vereinbarter Bruttopreis | 44,00 € |
| Gerundetes Nettoentgelt | 36,97 € |
| Steuer aus dem gerundeten Netto: 36,97 × 19 % | 7,0243 €, gerundet 7,02 € |
| Netto plus neu berechnete Steuer: 36,97 + 7,02 | 43,99 € |
| Differenz zum vereinbarten Bruttopreis | 0,01 € |
Die Differenz entsteht durch die Reihenfolge der Berechnung. Sie ist nicht automatisch ein Tippfehler. Genau diesen Konflikt zwischen festen Bruttopreisen und dem nettobasierten Datenmodell beschreibt das BMF in Randnummern 17 und 18.
Ob ein bestimmter Validator diese Abweichung meldet, hängt von seinen Regeln und Toleranzen ab. Aus dem Rechenbeispiel lässt sich kein bestimmtes Prüfergebnis ableiten. Eine tolerierte Differenz belegt außerdem noch nicht, dass die steuerliche Berechnung richtig ist.
Beispiel 2: Sieben Cent Differenz durch einen zu früh gerundeten Einzelpreis
Ein Betrieb verkauft 16 Stück zu jeweils 7,35 Euro brutto. Vereinbart sind insgesamt 117,60 Euro. Der zurückgerechnete Netto-Einzelpreis beträgt 7,35 ÷ 1,19 = 6,1764705882… Euro.
| Berechnung | Einzelpreis vorher auf 6,18 € gerundet | Mit höherer Einzelpreisgenauigkeit |
|---|---|---|
| Positionsnetto für 16 Stück | 16 × 6,18 = 98,88 € | 16 × 6,1764705882… = 98,823529… → 98,82 € |
| Umsatzsteuer aus dem Positionsnetto | 18,7872 → 18,79 € | 18,7758 → 18,78 € |
| Bruttosumme | 117,67 € | 117,60 € |
Hier lässt sich die Abweichung vermeiden: Der Netto-Einzelpreis behält bei der Multiplikation ausreichend Nachkommastellen. Erst das Positionsnetto wird auf Cent gerundet. Die Norm unterscheidet dafür zwischen Einzelpreisen und Geldbeträgen; Einzelpreise sind nicht pauschal auf zwei Nachkommastellen begrenzt. Quelle: OpenPeppol, Datentyp „Unit Price Amount“ und Rundungsregeln.
Mehr Nachkommastellen lösen aber nicht jeden Bruttopreisfall. Im ersten Beispiel bleibt nach der Rundung des Nettoentgelts der Unterschied zwischen beiden Steuerberechnungen bestehen.
An welchen Stellen wird in der E-Rechnung gerundet?
Prüfen Sie die Rechnung in ihrer Berechnungsreihenfolge. Die KoSIT-FAQ zu Rundungsdifferenzen weist darauf hin, dass ein Wechsel zwischen Brutto- und Nettoberechnung nicht ohne Weiteres zum Datenmodell passt. Die Rechenregeln betreffen verschiedene Ebenen:
| Ebene | Was zu prüfen ist |
|---|---|
| Einzelpreis, BT-146 | Preis ohne Umsatzsteuer nach Preisnachlass; ausreichend genaue Dezimalstellen für die Mengenberechnung erhalten |
| Positionsnetto, BT-131 | Menge × Netto-Einzelpreis ÷ Preisbasismenge, gegebenenfalls mit Positionsnachlässen und Zuschlägen; Ergebnis auf zwei Nachkommastellen runden |
| Positionssumme, BT-106 | Die ausgewiesenen, gerundeten Positionsnettos addieren |
| Steueraufschlüsselung, BT-116 bis BT-119 | Bemessungsgrundlage nach Steuerkategorie und Steuersatz bilden; zugehörige Nachlässe und Zuschläge auf Belegebene berücksichtigen |
| Steuerbetrag, BT-117 | Bemessungsgrundlage × Steuersatz ÷ 100, auf zwei Nachkommastellen gerundet |
| Rechnungsbrutto, BT-112 | Nettogesamtbetrag plus Summe der Steuerbeträge |
| Zahlbetrag, BT-115 | Rechnungsbrutto minus bereits gezahlter Betrag plus gegebenenfalls Zahlungsrundung |
Die Positionen mit 7 und 19 Prozent dürfen dabei nicht in einer gemeinsamen Steuerbasis aufgehen. Auch Steuerkategorien müssen zusammenpassen. Die Regel BR-CO-17 beschreibt den Steuerbetrag je Steueraufschlüsselung. Eine Summe einzeln gerundeter Positionssteuern kann davon abweichen.
Wenn eine Software trotz passender Eingabewerte abweichende Summen exportiert, braucht deren Anbieter die genaue Mengen-, Preis- und Rundungsberechnung. Ein Screenshot der Endsumme genügt dafür selten. Bewahren Sie den zugehörigen XML-Export und den Prüfbericht zusammen mit dem Ausgangsbeleg auf.
BT-114 rundet den Zahlbetrag, nicht den Steuerbetrag
BT-114 ist der Rundungsbetrag, der zum offenen Zahlbetrag hinzukommt oder von ihm abgeht. Nach der Regel BR-CO-16 gilt:
Zahlbetrag BT-115 = Rechnungsbrutto BT-112 − bereits gezahlter Betrag BT-113 + Rundungsbetrag BT-114.
Ein Eintrag von +0,01 Euro könnte rechnerisch einen Zahlbetrag von 43,99 auf 44,00 Euro bringen. Er ändert jedoch weder die Bemessungsgrundlage noch die ausgewiesene Umsatzsteuer. Er macht aus 7,02 Euro Steuer keine 7,03 Euro. Ob eine Zahlungsrundung zum tatsächlichen Abrechnungsvorgang passt, muss deshalb vor dem Eintrag feststehen.
Die Definition von BT-114 bei OpenPeppol bezieht sich ausdrücklich auf den Zahlbetrag. Tragen Sie dort keinen Ausgleich ein, um eine ungeklärte Steuer- oder Positionsdifferenz zu verdecken. Auch eine erfundene Rabattposition oder eine nicht geleistete Vorauszahlung ist keine passende Korrektur.
Einen tatsächlich geprüften Fall mit falschem Zahlbetrag, XML-Dateien und Originalberichten finden Sie in der KoSIT-Anleitung zu BR-CO-16.
Welche Erleichterung gilt für Bruttopreisrechnungen bis Ende 2027?
Das BMF hält im Schreiben vom 15. Oktober 2026 fest, dass für XRechnung und ZUGFeRD zu diesem Zeitpunkt noch kein eigenes Bruttorechnungsformat verfügbar ist. Für auf Bruttopreisen beruhende E-Rechnungen nach EN 16931, die bis zum 31. Dezember 2027 ausgestellt werden, lässt es deshalb eine vereinfachte Darstellung der Positionen zu.
Nach Randnummer 19 des BMF-Schreibens müssen dabei folgende Angaben zusammenpassen:
| Bestandteil | Erforderlicher Inhalt |
|---|---|
| Strukturierter Rechnungsteil | Gesamtsummen der Entgelte, nach Steuersätzen und einzelnen Steuerbefreiungen aufgeschlüsselt; dazu jeweils Steuersatz und Steuerbetrag beziehungsweise Hinweis auf die Steuerbefreiung |
| Menschenlesbare, eingebettete Anlage | Ordnungsmäßige Leistungsbeschreibung mit Einzelpositionen, aus denen sich die strukturierten Gesamtsummen ergeben |
| Verweis im strukturierten Teil | Eindeutiger Hinweis auf diese Anlage |
Eine zusätzliche PDF als separater E-Mail-Anhang erfüllt die geforderte Einbettung nicht. Die Anlage muss Bestandteil der E-Rechnung sein. Wie sich Belege technisch einbinden lassen, erläutert die Seite zu PDF-Anlagen in XRechnungen.
Die Erleichterung betrifft die Darstellung. Sie erlaubt keine beliebigen Rundungsabweichungen und garantiert keine Annahme durch ein Empfängerportal. Klären Sie mit Ihrem Softwareanbieter, wie dessen Export die vereinfachte Darstellung im gewünschten Profil umsetzt. Ein manuelles Löschen sämtlicher XML-Positionen kann weiterhin Pflichtregeln des Formats verletzen.
Die Frist richtet sich nach der Ausstellung der Rechnung. Sie verschiebt nicht die allgemeine E-Rechnungspflicht. Weitere Klarstellungen des Schreibens finden Sie im Überblick zum BMF-Schreiben 2026.
So grenzen Sie eine Rundungsdifferenz in Ihrer Rechnung ein
- Den vereinbarten Preis feststellen. Ist ein Netto- oder ein Bruttopreis verbindlich? Stimmen Menge, Preisbasismenge und Steuersatz mit dem Auftrag überein?
- Den tatsächlichen XML-Inhalt ansehen. Vergleichen Sie Einzelpreise, Positionsnettos, Steueraufschlüsselung und Zahlbetrag mit dem Ausgangsbeleg. Bei ZUGFeRD gehört auch der Abgleich zwischen sichtbarem PDF und eingebettetem XML dazu.
- Von der ersten Abweichung aus nachrechnen. Prüfen Sie zunächst die Einzelpreisgenauigkeit, danach die gerundeten Positionen und die Steuer je Kategorie und Satz. Ändern Sie nicht nur die letzte Summe.
- Den geeigneten Exportweg klären. Bei einem unvermeidbaren Konflikt aus festen Bruttopreisen prüfen Sie die Bedingungen der BMF-Regelung und die Umsetzung Ihrer Rechnungssoftware.
- Neu exportieren und vollständig validieren. Bewahren Sie den neuen Beleg und das Ergebnis auf. Ein grüner Prüfbericht allein bestätigt weder den vereinbarten Preis noch die steuerliche Richtigkeit der Leistung.
Für einzelne Regelkennungen hilft die Übersicht XRechnung-Fehlercodes und ihre Ursachen. Bei hybriden Dateien führt der Beitrag ZUGFeRD validieren: Fehler und Lösungen durch die zusätzlichen PDF- und XML-Prüfungen. Wie technische Meldungen und Vorsteuerabzug zusammenhängen, erklärt die steuerliche Einordnung in der KoSIT-Anleitung.
Den korrigierten Export prüfen
Wählen Sie die Prüfung für Ihr Rechnungsformat und lesen Sie die gemeldeten Regeln und Fundstellen. Vergleichen Sie die Beträge zusätzlich mit Ihrer Abrechnung.
Häufige Fragen zu Bruttopreisen und Rundung
Darf ein Netto-Einzelpreis mehr als zwei Nachkommastellen haben?
Ja. Einzelpreise dürfen eine höhere Genauigkeit haben. Die Vorgabe von höchstens zwei Nachkommastellen betrifft unter anderem das Positionsnetto und die Geldbeträge auf Belegebene. Eine frühe Rundung des Einzelpreises kann bei größeren Mengen zu vermeidbaren Differenzen führen.
Ist eine Differenz von einem Cent immer ein Validierungsfehler?
Nein. Das hängt vom betroffenen Feld, der Regel und dem Prüfstand ab. Einzelne technische Prüfungen haben Toleranzen. Daraus folgt keine allgemeine steuerliche Erlaubnis, Beträge um einen Cent zu verändern. Prüfen Sie die Berechnung und den konkreten Bericht.
Kann ich BT-114 für jeden Rundungsfehler verwenden?
Nein. BT-114 verändert den Zahlbetrag. Das Feld berichtigt weder eine falsche Positionssumme noch einen falschen Steuerbetrag. Ein Eintrag muss zum tatsächlichen Abrechnungsvorgang passen.
Reicht für die BMF-Erleichterung eine separat mitgeschickte PDF?
Nein. Randnummer 19 verlangt eine menschenlesbare, eingebettete Anlage mit ordnungsmäßiger Leistungsbeschreibung und Einzelpositionen. Aus ihr müssen sich die strukturierten Gesamtsummen ergeben; der strukturierte Teil muss eindeutig auf die Anlage hinweisen.
Gilt die Bruttopreisregelung auch für ZUGFeRD?
Ja, soweit es sich um eine auf Bruttopreisen beruhende E-Rechnung nach EN 16931 handelt und die Bedingungen erfüllt sind. Maßgeblich ist eine Ausstellung bis zum 31. Dezember 2027. Ein sichtbarer PDF-Teil allein ersetzt den geforderten Abgleich mit den strukturierten Angaben nicht.
Schlagwörter:
Passende Tools und Branchen
Vertiefen Sie das Thema mit passenden Werkzeugen und Lösungen.
Tool
PDF-Konverter
PDF in XRechnung oder ZUGFeRD umwandeln
Tool
XRechnung-Validator
XML auf EN 16931 und KoSIT-Regeln prüfen
Lösung
RechneX Enterprise
Erkennung auf Ihre Vorlagen abstimmen, ERP und API anbinden
Tool
ZUGFeRD-Validator
ZUGFeRD/Factur-X PDFs automatisch validieren
Branche
IT-Freelancer
E-Rechnung für IT-Freelancer: LaTeX, Markdown, PDF-Templates, Reverse Charge, internationale Kunden und schlanker Workflow ohne ERP-Wechsel.
Quellen
- BMF-Schreiben vom 15.10.2026, Rn. 17–19 und 22–23 (amtlicher Volltext bei C.H.Beck)
- KoSIT: FAQ zu Rundungsdifferenzen in XRechnungen
- OpenPeppol: Dezimalstellen, Rundung und Berechnung nach Peppol BIS Billing 3.0
- OpenPeppol: BT-148 bezeichnet den Einzelpreis vor Nachlass, ohne Umsatzsteuer
- OpenPeppol: Steuerberechnung je Steueraufschlüsselung, BR-CO-17
- OpenPeppol: Berechnung des Zahlbetrags, BR-CO-16
- OpenPeppol: BT-114 als Rundungsbetrag für den Zahlbetrag
- § 14 UStG: Angaben zu Entgelt, Steuersatz und Steuerbetrag
Änderungsverlauf
Rechenbeispiele zu Bruttopreisen, Dezimalstellen und BT-114 sowie die BMF-Regelung bis Ende 2027.