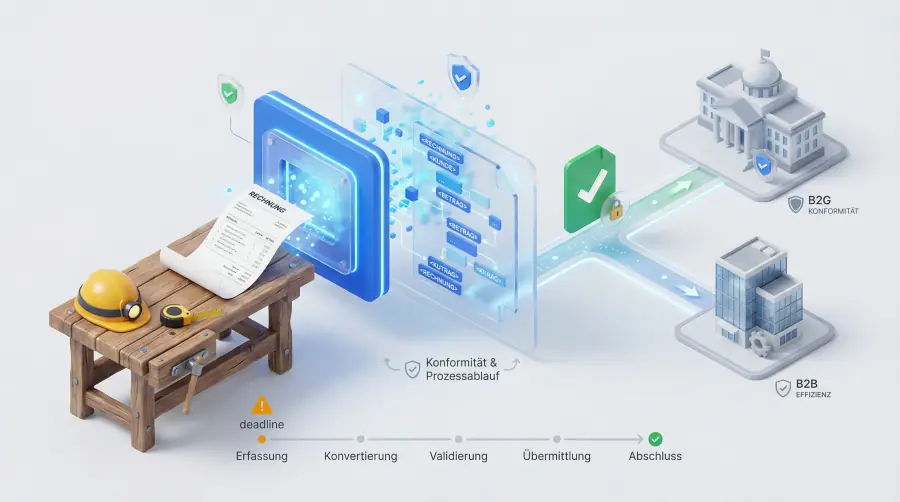
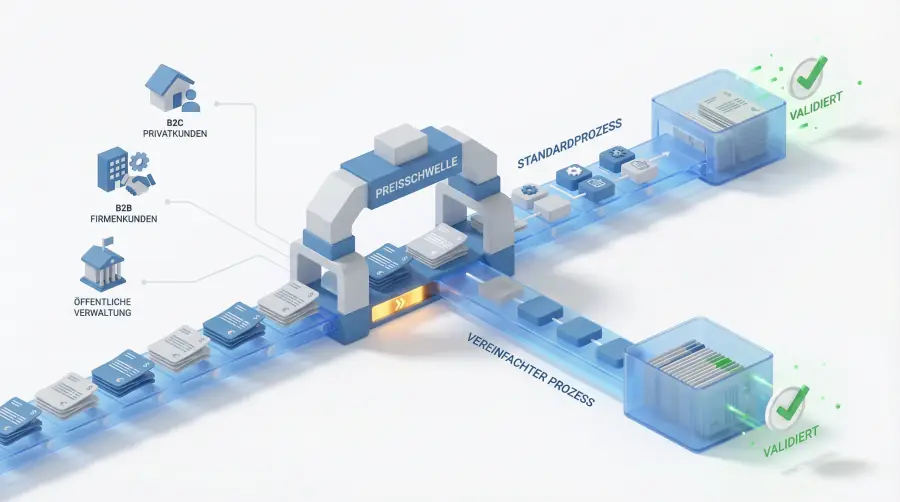
Das BMF-Schreiben zur E-Rechnung vom 15. Oktober 2026 konkretisiert, wie Unternehmen mit Schlussrechnungen, Leistungsbeschreibungen, Rechnungskorrekturen und Validierungsfehlern umgehen können. Bestimmte Erleichterungen reichen bis zum 30. Juni 2030. Die allgemeinen Umstellungsstufen 2027 und 2028 bleiben bestehen. Für Ihre Vorbereitung kommt es deshalb darauf an, welche Ihrer Rechnungen unter eine Sonderregel fallen und welche Anforderungen Sie weiterhin erfüllen müssen.
Das zehnseitige Schreiben trägt das Aktenzeichen III C 5 – S 7287-a/00019/021/017. Es ergänzt die BMF-Schreiben vom 15.10.2024 und 15.10.2025 und ändert den Umsatzsteuer-Anwendungserlass. Die folgenden Erläuterungen beziehen sich auf den vollständigen BMF-Originaltext vom 15.10.2026. Sie helfen bei der Rechnungsstellung; die steuerliche Beurteilung eines konkreten Einzelfalls gehört in Ihre Steuerberatung.
Was Sie zuerst wissen sollten
Die Frist bis Juni 2030 gilt für bestimmte Darstellungen von Endrechnungen und für Bescheide über öffentlich-rechtliche Abgaben. Für bruttopreisbasierte E-Rechnungen gilt eine eigene Erleichterung bis Ende 2027.
Ein Geschäftsregelfehler im Prüfbericht macht eine Datei umsatzsteuerlich nicht automatisch zu einer sonstigen Rechnung. Formatfehler und fehlende oder falsche steuerliche Pflichtangaben müssen gesondert beurteilt werden.
Was ändert das BMF-Schreiben zur E-Rechnung 2026?
Das Schreiben beantwortet konkrete Fragen aus der Rechnungsstellung. Es führt weder ein neues Rechnungsformat noch eine neue XRechnung-Version ein. Besonders relevant sind diese Punkte:
Die Tabellen können Sie auf kleinen Bildschirmen seitlich verschieben.
| Thema | Regelung und praktische Folge | Fundstelle |
|---|---|---|
| Schlussrechnungen | Gezahlte Abschläge können bis 30.06.2030 mit BT-113 und Details in BT-22 oder über die beschriebene Anlagenlösung abgesetzt werden. | Rn. 3–4 |
| Leistungsbeschreibung | Die steuerlich erforderliche Beschreibung gehört in die strukturierten Daten; ergänzende Details dürfen in einen eingebetteten Anhang. | Rn. 10–12 |
| Bauleistungen | Derzeit genügen unter den genannten Bedingungen Gewerke und Summen im strukturierten Teil, ergänzt durch ein eingebettetes Leistungsverzeichnis. | Rn. 13–14 |
| Bruttopreisrechnungen | Bis Ende 2027 ist eine besondere Darstellung mit strukturierten Summen und eingebetteten Einzelpositionen möglich. | Rn. 17–19 |
| Geschäftsregelfehler | Technische Normkonformität und umsatzsteuerliche Folgen werden ausdrücklich getrennt. | Rn. 22–23 |
| Rechnungskorrekturen | Unterschiedliche Verfahren sind möglich, wenn ursprüngliche Rechnung und Berichtigungen zusammen eindeutig bleiben. | Rn. 20–21 |
| Gebührenbescheide | Bestimmte Bescheide dürfen bis 30.06.2030 als sonstige Rechnung ausgestellt und übermittelt werden. | Rn. 26–27 |
| Bußgeld | Eine sonstige Rechnung anstelle der vorgeschriebenen E-Rechnung ist keine Ordnungswidrigkeit nach § 26a Abs. 2 Nr. 1 UStG. | Rn. 28 |
Die Randnummern beziehen sich auf Abschnitt I des BMF-Schreibens. Weitere Aussagen betreffen Rabattvereinbarungen, die Unternehmereigenschaft im Massengeschäft und das Verhältnis zu Vorschriften für öffentliche Auftraggeber.
Welche Fristen gelten 2026, 2027, 2028 und 2030?
Die allgemeine E-Rechnungspflicht wird nicht auf 2030 verschoben. Die gesetzlichen Übergangsregeln aus § 27 Absatz 38 UStG und die Sonderregelungen dieses Schreibens haben unterschiedliche Anwendungsbereiche.
| Zeitpunkt | Was gilt? |
|---|---|
| Bis 31.12.2026 | Die allgemeine Übergangsregel erlaubt noch sonstige Rechnungen. Für elektronische sonstige Rechnungen, etwa einfache PDFs, ist die Zustimmung des Empfängers erforderlich. |
| Ab 01.01.2027 | Für betroffene inländische B2B-Umsätze müssen Aussteller mit mehr als 800.000 Euro Vorjahresgesamtumsatz grundsätzlich E-Rechnungen ausstellen. Gesetzliche Ausnahmen und die besondere EDI-Übergangsregel bleiben zu prüfen. |
| Bis 31.12.2027 | Aussteller mit höchstens 800.000 Euro Vorjahresgesamtumsatz können die verlängerte Übergangsregel nutzen. Für bestimmte EDI-Verfahren gilt mit Zustimmung des Empfängers ebenfalls eine Übergangsregel. Separat endet die BMF-Erleichterung für bis dahin ausgestellte bruttopreisbasierte E-Rechnungen. |
| Ab 01.01.2028 | Die allgemeinen Übergangsregeln für die Ausstellung laufen aus. Gesetzliche Ausnahmen bleiben bestehen. |
| Bis 30.06.2030 | Die beschriebenen Erleichterungen für Endrechnungen und bis dahin erlassene Bescheide über öffentlich-rechtliche Abgaben können angewandt werden. |
Für die Umsatzgrenze zählt der Gesamtumsatz des Rechnungsausstellers im vorangegangenen Kalenderjahr, bei 2027 ausgeführten Umsätzen also grundsätzlich der Gesamtumsatz 2026. Der Wert einer einzelnen Rechnung ist dafür unerheblich. Die ausführliche Abgrenzung mit Ausnahmen finden Sie unter E-Rechnungspflicht ab 2027 und E-Rechnungspflicht ab 2028.
Zusätzlich: Nichtbeanstandung bis Ende 2026
Auf Seite 10 enthält das BMF-Schreiben eine eigene Anwendungsregel: Die Grundsätze gelten für Umsätze nach dem 31. Dezember 2024 unter Beachtung der Übergangsregeln. Bei einer bis zum 31.12.2026 ausgestellten E-Rechnung wird es auch für den Vorsteuerabzug nicht beanstandet, wenn sie die Vorgaben der Schreiben von 2024 und 2025 erfüllt, aber noch nicht sämtliche zusätzlichen Vorgaben von 2026.
Diese Regel setzt also voraus, dass die bisherigen Vorgaben eingehalten sind. Sie ist keine allgemeine Freistellung für fehlende Rechnungsangaben. Quelle: BMF-Schreiben, Anwendungsregelung auf Seite 10.
Macht ein roter Prüfbericht die E-Rechnung steuerlich ungültig?
Ein Geschäftsregelfehler allein beantwortet diese Frage nicht. Das BMF unterscheidet in Randnummern 22 und 23 zwischen technischer Normkonformität und umsatzsteuerlicher Einordnung. Eine Datei mit einem Geschäftsregelfehler, aber ohne Formatfehler, ist umsatzsteuerlich grundsätzlich weiterhin eine E-Rechnung. Ordnungsgemäß ist sie nur, wenn ihre steuerlichen Pflichtangaben richtig und vollständig sind.
| Befund | Was daraus folgt |
|---|---|
| Formatfehler | Die Klarstellung für bloße Geschäftsregelfehler greift nicht. Der Formatfehler muss eigenständig untersucht werden. |
| Geschäftsregelfehler außerhalb steuerlicher Pflichtangaben | Technische Nichtkonformität bedeutet für sich genommen keine steuerlich fehlerhafte Pflichtangabe. |
| Geschäftsregelfehler betrifft eine steuerliche Pflichtangabe | Es liegt zugleich ein Inhaltsfehler vor; mögliche steuerliche Folgen müssen geklärt werden. |
| Technische Prüfung ohne Fehler | Das Ergebnis bestätigt nur den jeweiligen Prüfumfang. Ob die Leistung tatsächlich erbracht und steuerlich richtig behandelt wurde, bleibt gesondert zu prüfen. |
Ein Prüfprogramm beurteilt eine Datei anhand seiner Regeln. Ob Ihr Kunde die Rechnung verarbeiten kann und ob alle steuerlichen Angaben stimmen, sind zusätzliche Fragen. Die Abbildung trennt diese Prüfungen; maßgeblich für die steuerliche Abgrenzung sind Randnummern 22–23 des BMF-Schreibens.
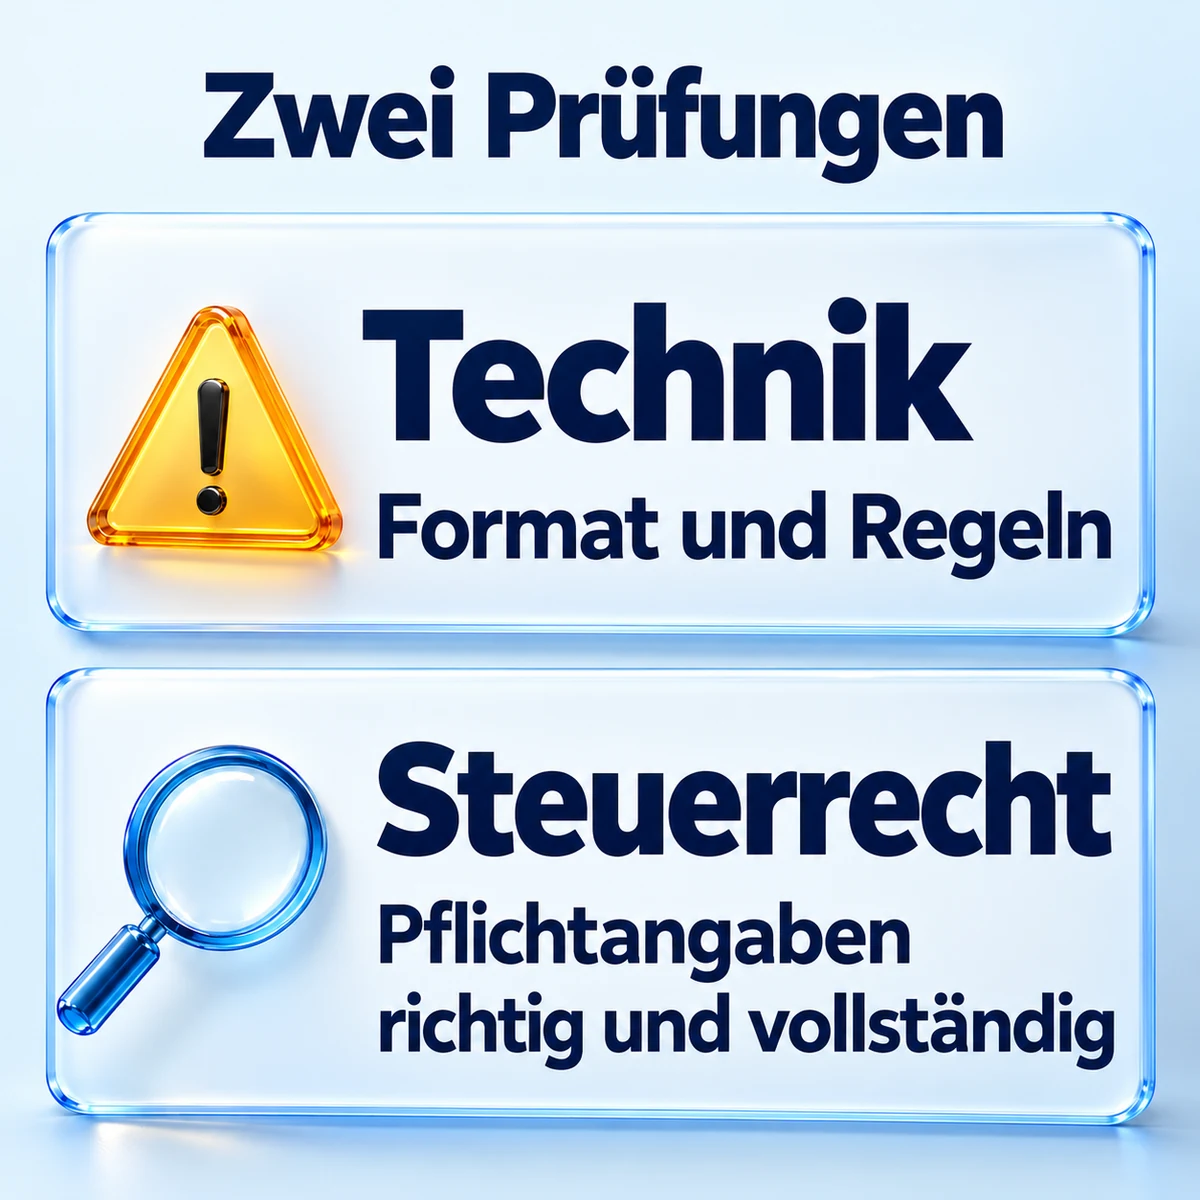
Für Ihre Buchhaltung heißt das: Lesen Sie die konkrete Fehlermeldung, ermitteln Sie das betroffene Feld und klären Sie, ob eine steuerliche Pflichtangabe berührt ist. Beheben Sie technische Fehler weiterhin vor dem Versand. Gerade Behördenportale und automatisierte Rechnungseingänge können Dateien zurückweisen, auch wenn die umsatzsteuerliche Einordnung differenzierter ausfällt.
Wie Sie einen Bericht lesen, erklärt unsere Anleitung zum KoSIT Validator. Für einzelne Regelkennungen hilft der Beitrag XRechnung-Fehlercodes: Ursachen und Lösungen.
Ihre Rechnung vor dem Versand prüfen
Laden Sie Ihre Datei in den Validator und prüfen Sie die konkreten technischen Meldungen. Die steuerliche Beurteilung Ihrer Leistung bleibt davon getrennt.
XRechnung kostenlos prüfenSchlussrechnung: Wie werden Abschläge bis Juni 2030 abgezogen?
Bereits vereinnahmte Teilentgelte und die darauf entfallenden Steuerbeträge müssen in einer Endrechnung richtig abgesetzt werden, wenn darüber entsprechende Rechnungen ausgestellt wurden. Diese Pflicht ergibt sich aus § 14 Absatz 5 UStG. Das BMF beschreibt dafür zwei bis zum 30. Juni 2030 nicht beanstandete Darstellungen.
Möglichkeit 1: Gezahlter Betrag in BT-113, Details in BT-22
Die Summe der bereits vereinnahmten Teilentgelte steht im strukturierten Feld BT-113 „Paid amount“. Die erforderlichen Einzelheiten zu den Teilentgelten werden im Freitextfeld BT-22 „Invoice note“ angegeben. Welche Details erforderlich sind, richtet sich nach Abschnitt 14.8 Absätze 7 und 8 UStAE. Ein bloßer Gesamtbetrag ohne die erforderliche Aufschlüsselung genügt für diese Lösung nicht.
Möglichkeit 2: Absetzung in einer eingebetteten Anlage
Alternativ kann die Absetzung in einem eingebetteten, unstrukturierten Anhang erfolgen. Dieser muss die Anforderungen aus Abschnitt 14.8 Absatz 8 Nummer 2 UStAE erfüllen. Im strukturierten Teil der E-Rechnung ist ausdrücklich auf die Anlage hinzuweisen. Die zuvor bis Ende 2027 befristete Erleichterung wird bis zum 30.06.2030 verlängert. Quelle für beide Wege: BMF-Schreiben, Randnummern 3–4.
Vereinfachtes Rechenbeispiel mit 19 Prozent Umsatzsteuer
Angenommen, ein Auftrag umfasst 30.000 Euro netto zuzüglich 5.700 Euro Umsatzsteuer. Eine zuvor berechnete Anzahlung über 10.000 Euro netto und 1.900 Euro Umsatzsteuer ist vollständig eingegangen. Es gibt keine weiteren Zahlungen, Rabatte oder Rundungsdifferenzen.
| Betrag | Netto | Umsatzsteuer | Brutto |
|---|---|---|---|
| Gesamte Leistung | 30.000 € | 5.700 € | 35.700 € |
| Bereits vereinnahmte Anzahlung | 10.000 € | 1.900 € | 11.900 € |
| Verbleibender Betrag | 20.000 € | 3.800 € | 23.800 € |
Bei der ersten Darstellungsvariante enthält BT-113 im Beispiel 11.900 Euro. Der verbleibende Zahlbetrag beträgt 23.800 Euro. Die Angaben in BT-22 müssen die erforderlichen Details zur Anzahlung und zum darin enthaltenen Steuerbetrag nachvollziehbar machen. Die Abbildung zeigt nur diesen Rechenweg, keine vollständige Rechnungsvorlage.
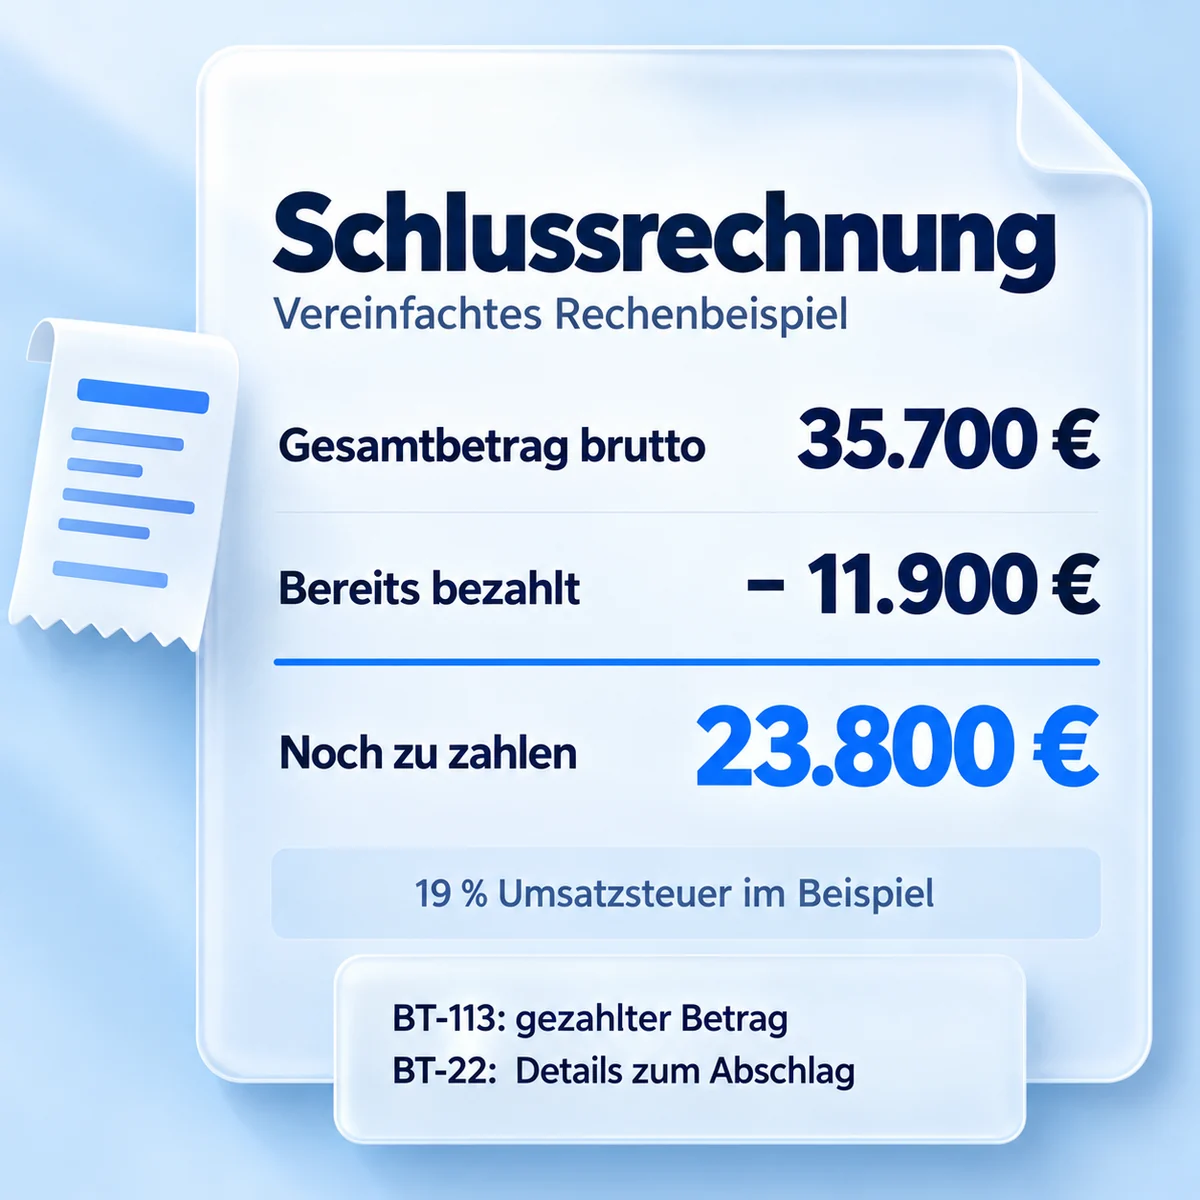
Eine gestellte Abschlagsrechnung ist noch keine vereinnahmte Zahlung. Gleichen Sie die Absetzung mit den tatsächlich eingegangenen Beträgen ab. Bereits berechnete Umsatzsteuer darf durch die Endrechnung nicht unzutreffend nochmals ausgewiesen werden. Weitere Hinweise zur Umsetzung finden Sie unter Schlussrechnung als E-Rechnung.
Der Ratgeber Schlussrechnung als XRechnung: Anzahlungen richtig abziehen zeigt ein vollständigeres Rechenbeispiel mit zwei bezahlten Abschlägen und ordnet Zahlungssumme, Steueraufteilung und Restforderung den passenden Feldern zu.
Für ältere Anzahlungs-, Voraus- und Abschlagsrechnungen enthält Randnummer 2 eine weitere Klarstellung: Wurden sie unter Berücksichtigung der Übergangsregeln vor Beginn der persönlichen Ausstellungspflicht erteilt, müssen sie nicht als E-Rechnung übermittelt werden, nur weil Zahlung und Leistung später erfolgen.
Welche Leistungsbeschreibung gehört in die XML-Daten?
Die strukturierten Daten müssen die abgerechnete Leistung und ihre steuerliche Behandlung nachvollziehbar machen. Ein allgemeiner Hinweis wie „Leistung siehe PDF“ reicht dafür grundsätzlich nicht. Das BMF nennt insbesondere Leistungsart, Leistungsumfang, Leistungsgehalt und gegebenenfalls den Leistungsort. Es verlangt aber keine erschöpfende Beschreibung jedes Details.
Ein fiktives Beispiel zeigt den Unterschied: „Arbeiten laut Vertrag“ lässt kaum erkennen, was berechnet wird. „Wartung der Lüftungsanlage im Bürogebäude Musterstraße 10, 8 Arbeitsstunden am 12.10.2026“ enthält deutlich mehr prüfbare Angaben. Ob diese Beschreibung im konkreten Fall ausreicht, hängt von der Leistung und den weiteren Rechnungsangaben ab.
Zusätzliche Einzelheiten, etwa eine für die Kontrollfunktion nicht erforderliche Aufschlüsselung eines Stundennachweises, dürfen in einer eingebetteten Anlage stehen. Eine separat verschickte PDF ist nicht allein deshalb bereits in die E-Rechnung eingebettet. Quelle: BMF-Schreiben, Randnummern 10–12.
Für die Übernahme aus vorhandenen PDFs sollten Sie deshalb gerade die Positionsbeschreibungen kontrollieren. Der Ratgeber PDF zu XRechnung umwandeln zeigt den Ablauf von der Erkennung bis zur Prüfung. Das BMF empfiehlt außerdem ausdrücklich die jeweils aktuelle Zuordnungstabelle von KoSIT und FeRD, die steuerliche Pflichtangaben den Feldern und Gruppen der EN 16931 zuordnet.
Sonderregel für Bauleistungen und Leistungsverzeichnisse
Für Bauleistungen beschreibt das Schreiben eine Erleichterung wegen der Grenzen des derzeitigen Kern-Datenmodells. Im strukturierten Teil dürfen derzeit die einzelnen Gewerke mit den entsprechenden Summen als Leistungsbeschreibung stehen. Dazu muss eine menschenlesbare, eingebettete Anlage die detaillierte Aufschlüsselung nach dem Leistungsverzeichnis enthalten. Auf diese Anlage ist im strukturierten Teil eindeutig hinzuweisen.
Eine zusätzliche strukturierte Datei, beispielsweise im GAEB-Format, ist möglich. Vertraglich können auch andere geeignete Methoden vereinbart werden. Das BMF nennt für diese Bauleistungsregel kein festes Enddatum, sondern spricht von der derzeitigen Nichtbeanstandung. Die Frist 30.06.2030 aus dem Abschnitt zu Endrechnungen lässt sich darauf nicht einfach übertragen. Quelle: Randnummern 13–14.
Wie Sie Dokumente mit der Rechnung verbinden, erläutert die Seite PDF-Anlagen in XRechnungen. Hinweise für die Branche finden Sie unter E-Rechnung für Bauunternehmen.
Ein Beispiel mit mehreren Gewerken und einen Ablauf für den Abgleich mit dem eingebetteten Leistungsverzeichnis finden Sie im Beitrag E-Rechnung bei Bauleistungen: Leistungsverzeichnis richtig einbinden.
Bruttopreise: Welche Erleichterung gilt bis Ende 2027?
Die EN 16931 berechnet grundsätzlich vom Nettoentgelt aus. Wird ein Preis dagegen brutto festgelegt, können bei der Rückrechnung Rundungsdifferenzen entstehen. Das BMF nennt etwa preisgebundene Bücher. Für XRechnung und ZUGFeRD ist nach dem Stand des Schreibens noch kein eigenes Bruttorechnungsformat verfügbar.
Für auf Bruttopreisen beruhende E-Rechnungen nach EN 16931, die bis zum 31.12.2027 ausgestellt werden, wird deshalb folgende Darstellung nicht beanstandet:
- Der strukturierte Teil enthält die Gesamtsummen der Entgelte, getrennt nach Steuersätzen und einzelnen Steuerbefreiungen.
- Hinzu kommen der jeweilige Steuersatz und Steuerbetrag beziehungsweise der Hinweis auf die Steuerbefreiung.
- Eine menschenlesbare, eingebettete Anlage enthält die ordnungsmäßige Leistungsbeschreibung mit den Einzelpositionen. Daraus müssen sich die strukturierten Gesamtsummen ergeben.
- Im strukturierten Teil wird eindeutig auf die Anlage verwiesen.
Diese Regel erlaubt eine bestimmte Darstellung. Sie erlaubt keine beliebigen Cent-Differenzen. Die Beträge und ihre steuerliche Berechnung müssen nachvollziehbar bleiben. Quelle: BMF-Schreiben, Randnummern 17–19.
Wie solche Differenzen entstehen und welche Rolle das Rundungsfeld BT-114 spielt, zeigt der Ratgeber Bruttopreise in XRechnung und ZUGFeRD: Rundungsdifferenzen lösen.
Was gilt für Rechnungskorrekturen, Gutschriften und Rabatte?
Rechnung und Berichtigung müssen zusammen eindeutig sein
Besteht eine Pflicht zur Ausstellung einer E-Rechnung, muss auch die Berichtigung als E-Rechnung mit einem tauglichen Rechnungstyp erfolgen. Das BMF legt keinen einzigen technischen Weg für sämtliche Berichtigungsvorgänge fest. Entscheidend ist, dass sich aus ursprünglicher Rechnung und sämtlichen Berichtigungen die letztlich maßgeblichen Angaben klar ergeben.
Bei einer korrigierten Menge muss also beispielsweise nachvollziehbar sein, welche Menge nach der Berichtigung gilt. Eine weitere Rechnung ohne erkennbaren Zusammenhang kann genau diese Klarheit verhindern. Die praktische Vorbereitung besteht darin, Belegbezüge und die gemeinsame Lesbarkeit der gesamten Rechnungskette zu prüfen. Quelle: Randnummern 20–21.
Gutschrift durch den Empfänger: vorherige Vereinbarung erforderlich
Auf Seite 9 ergänzt das BMF Abschnitt 14.11 Absatz 2 UStAE: Bei einer E-Rechnung kann eine Berichtigung oder Ergänzung auch als Gutschrift durch den Leistungsempfänger erfolgen. Voraussetzung sind eine vorherige Vereinbarung und eine spezifische, eindeutige Bezugnahme auf die ursprüngliche Rechnung.
Gemeint ist hier die umsatzsteuerliche Gutschrift im Sinne einer Abrechnung durch den Empfänger. Sie ist von einer kaufmännischen Gutschrift des Lieferanten zu unterscheiden. Diese Unterscheidung erläutern wir unter Selbstfakturierung mit XRechnung. Die Änderung selbst steht in Abschnitt II Nummer 3 des Schreibens.
Rabatte, Boni und Skonto
Im Voraus vereinbarte Entgeltminderungen sind anzugeben, soweit sie nicht schon im Entgelt berücksichtigt sind. Steht ihre Höhe bei der Rechnungserstellung noch nicht fest, muss auf die Vereinbarung hingewiesen werden.
Ein allgemeiner Hinweis auf eine schriftlich abgeschlossene Vereinbarung wird nicht beanstandet, wenn die Unterlagen als Teil der Aufzeichnungen kurzfristig vorgelegt und leicht sowie eindeutig geprüft werden können. Ändert sich eine vor Rechnungsausstellung getroffene Vereinbarung später, verlangt diese Regel keine Berichtigung der Rechnung. Quelle: Randnummern 15–16. Für die praktische Abbildung siehe Skonto in XRechnung und ZUGFeRD.
Behörden und Massengeschäft: Welche Sonderfälle sind wichtig?
Rechnungen an öffentliche Auftraggeber
Die öffentliche Verwaltung kann unternehmerisch oder nichtunternehmerisch handeln. Die umsatzsteuerliche Pflicht zur E-Rechnung greift bei Rechnungen an sie nur im unternehmerischen Bereich. Daneben können eigenständige B2G-Vorschriften die elektronische Rechnungsstellung verlangen, etwa die E-Rechnungsverordnung des Bundes.
Zwischen diesen Vorschriften und dem UStG besteht laut BMF kein Rangverhältnis. Beide sind in ihrem jeweiligen Geltungsbereich zu beachten. Schränkt eine Vorschrift ein Wahlrecht der anderen ein, muss die strengere Anforderung erfüllt werden, damit beide eingehalten sind. Ein steuerliches Wahlrecht ersetzt daher keine Prüfung des vorgeschriebenen Formats oder Übermittlungswegs. Quelle: Randnummern 24–25.
Bescheide über Gebühren, Beiträge und Kostenersätze
Ein Bescheid über eine öffentlich-rechtliche Abgabe kann zugleich eine umsatzsteuerliche Rechnung sein. Für solche bis zum 30.06.2030 erlassenen Bescheide wird es nicht beanstandet, wenn sie als sonstige Rechnung ausgestellt und übermittelt werden.
Wird zusätzlich eine gesonderte Rechnung erstellt, muss ein unzutreffender mehrfacher Steuerausweis vermieden werden. Das BMF verweist ausdrücklich auf das Risiko einer Steuerschuld nach § 14c UStG. Diese Sonderregel betrifft die beschriebenen Bescheide; sie gilt nicht pauschal für jede Rechnung an eine Behörde. Quelle: Randnummern 26–27.
Unternehmereigenschaft im Massengeschäft
Bei Dauersachverhalten mit gemischter Kundenstruktur, etwa Energielieferungen, reicht eine Klärung der Unternehmereigenschaft zu Vertragsbeginn beziehungsweise bei einer Vertragsänderung. Regelmäßige Nachfragen während der unveränderten Vertragslaufzeit sind nicht erforderlich.
Die zugrunde liegende Nichtbeanstandung setzt voraus, dass der Aussteller die Unternehmereigenschaft nicht kannte und sie auch bei kaufmännischer Sorgfalt nicht erkennen konnte. Sie ist keine Erlaubnis, vorhandene Informationen zu ignorieren. Der Vorsteuerabzug des Empfängers wird dadurch ebenfalls nicht automatisch gesichert. Quelle: Randnummern 5–7.
Droht ein Bußgeld, wenn statt der E-Rechnung ein PDF versendet wird?
Das BMF stellt in Randnummer 28 ausdrücklich klar: Besteht eine E-Rechnungspflicht und wird stattdessen eine sonstige Rechnung ausgestellt, ist das keine Ordnungswidrigkeit nach § 26a Absatz 2 Nummer 1 UStG.
Die Pflicht zur richtigen Rechnungsstellung besteht trotzdem. Fragen zum Vorsteuerabzug, erforderliche Berichtigungen und eine mögliche Ablehnung durch den Empfänger sind damit nicht erledigt. Aus der Aussage zu dieser einzelnen Bußgeldvorschrift lässt sich keine allgemeine Folgenlosigkeit ableiten. Quelle: BMF-Schreiben, Randnummer 28. Weitere Abgrenzungen finden Sie im Ratgeber Bußgeld und andere Risiken bei E-Rechnungsfehlern.
Was sollten Unternehmen jetzt konkret prüfen?
Nehmen Sie typische Rechnungen aus Ihrem Betrieb und gehen Sie die folgenden Punkte mit Buchhaltung, Softwareanbieter und bei steuerlichen Fragen mit Ihrer Steuerberatung durch. Die Reihenfolge hilft, zuerst die häufigsten Belege und danach die Sonderfälle abzusichern.
- Ausstellungspflicht klären. Halten Sie fest, welche Ihrer Umsätze ab 2027 betroffen sind und welche Ausnahme oder Übergangsregel Sie gegebenenfalls nutzen.
- Leistungsbeschreibungen lesen. Prüfen Sie die strukturierten Daten selbst. Sind Art, Umfang und steuerlich relevante Einzelheiten verständlich, ohne dass erst ein Vertrag gesucht werden muss?
- Schlussrechnungen nachrechnen. Stimmen Gesamtleistung, vereinnahmte Abschläge, Steueranteile und offener Zahlbetrag überein? Enthält die gewählte Darstellung alle erforderlichen Details?
- Anhänge kontrollieren. Sind Leistungsverzeichnisse und Abrechnungsanlagen wirklich eingebettet, lesbar und im strukturierten Teil eindeutig referenziert?
- Bruttopreisfälle gesondert testen. Vergleichen Sie Positionen, Steuersätze und Summen. Dokumentieren Sie, ob und warum die Erleichterung bis Ende 2027 genutzt wird.
- Korrekturketten durchspielen. Lassen sich ursprüngliche Rechnung, Berichtigung und zuletzt geltende Angaben eindeutig zusammenführen?
- Prüfbericht und Empfängeranforderungen abgleichen. Beheben Sie technische Fehler. Klären Sie steuerliche Folgen anhand der betroffenen Angabe und testen Sie den tatsächlichen Empfangsweg.
Für den gesamten Umstellungsablauf ergänzt die Checkliste zur E-Rechnungspflicht diese Belegprüfung um Zuständigkeiten, Übermittlung und Aufbewahrung.
Ihre Rechnungen für 2027 vorbereiten
Erstellen oder konvertieren Sie Ihre E-Rechnung mit RechneX und kontrollieren Sie die Angaben vor der Ausgabe. Für wiederkehrende Abschläge, Schlussrechnungen oder besondere ERP-Vorlagen können Sie die technische Umsetzung mit uns besprechen.
Häufige Fragen zum BMF-Schreiben vom 15.10.2026
Ist die E-Rechnungspflicht bis 2030 verschoben?
Nein. Bis 30. Juni 2030 reichen bestimmte Erleichterungen für Endrechnungen und Bescheide über öffentlich-rechtliche Abgaben. Die allgemeinen Stufen 2027 und 2028 bleiben bestehen. Für Bauleistungen nennt das Schreiben keinen festen Endtermin; für die beschriebene Bruttopreisdarstellung gilt Ende 2027.
Darf die Leistungsbeschreibung vollständig im PDF-Anhang stehen?
Grundsätzlich müssen die strukturierten Daten die steuerliche Kontrollfunktion erfüllen. Ergänzende Details dürfen in einen eingebetteten Anhang. Für Bauleistungen und bestimmte bruttopreisbasierte Rechnungen enthält das Schreiben besondere Darstellungsregeln mit jeweils eigenen Voraussetzungen.
Kann ich eine Rechnung mit Geschäftsregelfehler einfach versenden?
Ein Geschäftsregelfehler ohne Formatfehler schließt die umsatzsteuerliche Einordnung als E-Rechnung nicht automatisch aus. Er kann aber eine steuerliche Pflichtangabe betreffen oder zur technischen Ablehnung beim Empfänger führen. Prüfen und korrigieren Sie deshalb die konkrete Ursache vor dem Versand.
Muss ich jetzt auf eine neue XRechnung-Version wechseln?
Das BMF-Schreiben führt keine neue Version ein. Es erläutert steuerliche Anforderungen und Erleichterungen. Den technischen Standard, den Prüfstand und die Annahmebedingungen Ihres Empfängers müssen Sie unabhängig davon berücksichtigen.
Wo kann ich das vollständige Schreiben nachlesen?
Das BMF-Schreiben vom 15. Oktober 2026 als PDF bei beck umfasst zehn Seiten. Die ergänzenden Regeln stehen in Randnummern 1–28, die Änderungen des Umsatzsteuer-Anwendungserlasses beginnen bei Randnummer 29. Die Anwendungsregelung und die Nichtbeanstandung bis Ende 2026 finden Sie auf Seite 10.
Schlagwörter:
Passende Tools und Branchen
Vertiefen Sie das Thema mit passenden Werkzeugen und Lösungen.
Tool
PDF-Konverter
PDF in XRechnung oder ZUGFeRD umwandeln
Tool
XRechnung-Validator
XML auf EN 16931 und KoSIT-Regeln prüfen
Lösung
RechneX Enterprise
Erkennung auf Ihre Vorlagen abstimmen, ERP und API anbinden
Tool
ZUGFeRD-Validator
ZUGFeRD/Factur-X PDFs automatisch validieren
Branche
Handwerker
E-Rechnung für Handwerker mit bestehender Handwerkersoftware, Word, Excel, Abschlagsrechnung, Aufmaß, Leitweg-ID und ZUGFeRD/XRechnung.
Branche
IT-Freelancer
E-Rechnung für IT-Freelancer: LaTeX, Markdown, PDF-Templates, Reverse Charge, internationale Kunden und schlanker Workflow ohne ERP-Wechsel.
Quellen
Änderungsverlauf
Einordnung des BMF-Schreibens vom 15. Oktober 2026 mit Fristen, Randnummern und Rechenbeispiel.