Eine Schlussrechnung als XRechnung enthält die gesamte abgerechnete Leistung und berücksichtigt bereits eingegangene Anzahlungen beim offenen Zahlbetrag. Bis zum 30. Juni 2030 akzeptiert das BMF dafür die Zahlungssumme in BT-113 und die erforderlichen Einzelheiten in BT-22. Alternativ ist eine eingebettete Abrechnungsanlage mit ausdrücklichem Verweis im XML zulässig. Ein bloßer Abzug ohne nachvollziehbare Umsatzsteueraufteilung reicht nicht.
Die Grundlage sind § 14 Absatz 5 UStG und die Randnummern 3 und 4 des BMF-Schreibens vom 15. Oktober 2026. Das Gesetz spricht von einer Endrechnung. Im Projektgeschäft und Bau wird dafür meist „Schlussrechnung“ verwendet.
Die weiteren Klarstellungen zu Fristen, Leistungsbeschreibungen und Prüfberichten fasst der Überblick zum BMF-Schreiben zur E-Rechnung 2026 zusammen.
Rechtsstand: 17. Oktober 2026
Die Frist bis Juni 2030 betrifft die Darstellung bereits vereinnahmter Teilentgelte. Ihre Pflicht, E-Rechnungen auszustellen, richtet sich weiterhin nach den gesetzlichen Übergangsregeln. Die Erleichterung ist kein Aufschub der E-Rechnungspflicht.
Was unterscheidet Abschlag, Teil- und Schlussrechnung?
Vor dem Export muss feststehen, was Sie abrechnen. Eine Zahlung auf eine noch nicht abgeschlossene Leistung ist etwas anderes als die abschließende Abrechnung einer eigenständigen Teilleistung. Die Überschrift auf dem PDF allein entscheidet das nicht.
| Beleg | Was wird abgerechnet? | Worauf kommt es an? |
|---|---|---|
| Anzahlungs- oder Abschlagsrechnung | Ein Betrag vor vollständiger Ausführung der vereinbarten Leistung | Den Bezug zur noch ausstehenden Leistung und den tatsächlichen Zahlungseingang festhalten |
| Teilrechnung | Eine gesondert abgerechnete Teilleistung | Prüfen, ob tatsächlich eine eigenständige Teilleistung vereinbart und ausgeführt wurde |
| Schlussrechnung | Die insgesamt ausgeführte Leistung unter Berücksichtigung der Anzahlungen | Gesamtleistung, vereinnahmte Teilentgelte, zugehörige Steuer und Restforderung zusammenführen |
Für den Abzug in der Endrechnung nennt § 14 Absatz 5 UStG die vor Leistungsausführung vereinnahmten Teilentgelte und die darauf entfallenden Steuerbeträge, wenn darüber entsprechende Rechnungen ausgestellt wurden. Deshalb gehören Rechnungshistorie und Zahlungseingänge in zwei getrennte Prüfungen.
Eine ausgestellte Abschlagsrechnung über 11.900 Euro beweist noch nicht, dass 11.900 Euro bezahlt wurden. Übernehmen Sie die tatsächlich eingegangenen Beträge aus der Buchhaltung. Unbezahlte Abschlagsforderungen müssen bei der abschließenden Abrechnung ebenfalls abgestimmt werden; sie dürfen weder als Zahlung erscheinen noch versehentlich neben der Schlussforderung doppelt offenbleiben.
Rechenbeispiel: 50.000 Euro Leistung und zwei bezahlte Abschläge
Das folgende fiktive Beispiel verwendet durchgehend 19 Prozent Umsatzsteuer. Ein Unternehmen hat eine Leistung für 50.000 Euro netto abgeschlossen. Zuvor wurden zwei Abschlagsrechnungen vollständig bezahlt. Es gibt keine Nachlässe, Einbehalte oder Rundungsdifferenzen.
| Abrechnung | Netto | Umsatzsteuer, 19 % | Brutto |
|---|---|---|---|
| Gesamte ausgeführte Leistung | 50.000,00 € | 9.500,00 € | 59.500,00 € |
| Bereits bezahlt: Abschlag A-101 | 20.000,00 € | 3.800,00 € | 23.800,00 € |
| Bereits bezahlt: Abschlag A-102 | 10.000,00 € | 1.900,00 € | 11.900,00 € |
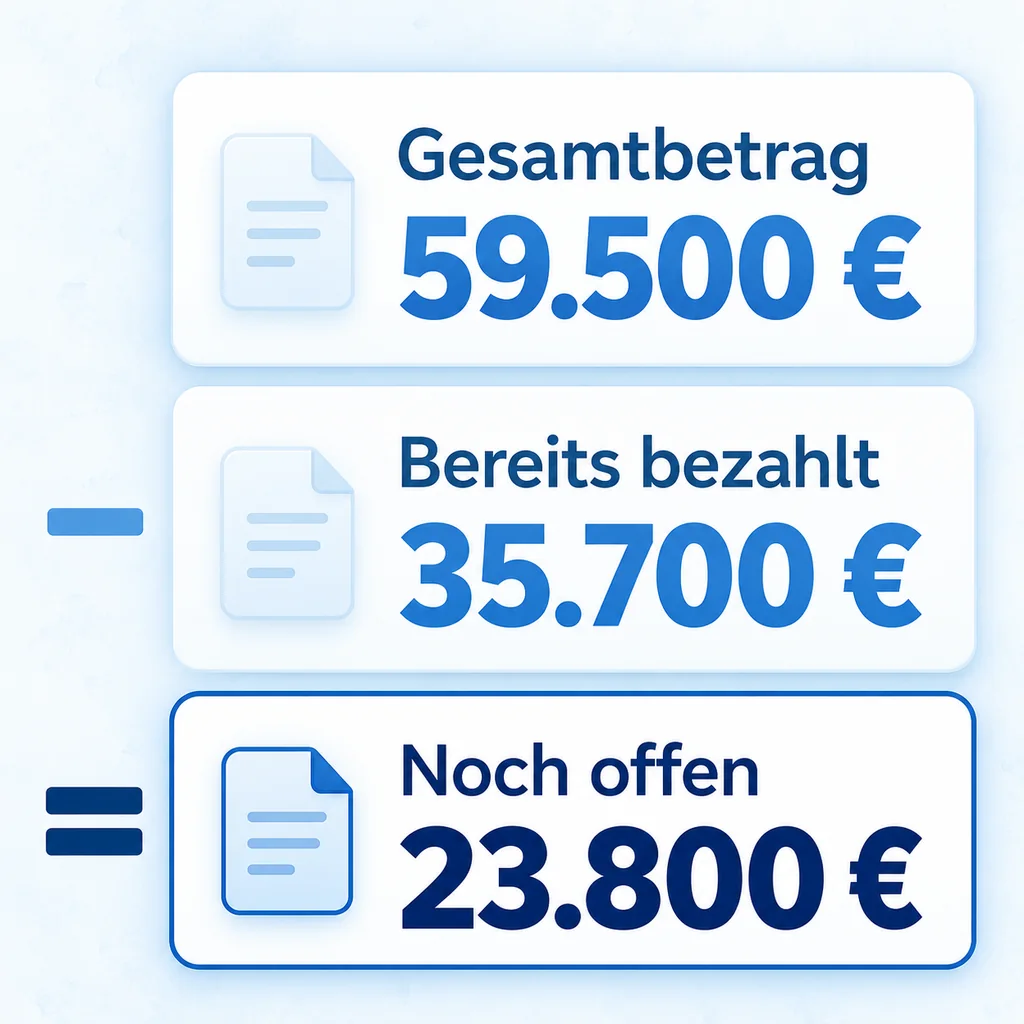
| Summe der bezahlten Abschläge | 30.000,00 € | 5.700,00 € | 35.700,00 € |
| Verbleibender Betrag | 20.000,00 € | 3.800,00 € | 23.800,00 € |
Der offene Zahlbetrag beträgt 23.800,00 Euro. Die Schlussrechnung muss zugleich nachvollziehbar machen, dass in den 35.700,00 Euro bereits gezahlten Abschlägen 5.700,00 Euro Umsatzsteuer enthalten waren.
So erscheinen die Summen im XML
Bei der Darstellung über BT-113 bleibt die gesamte Leistung in den Rechnungssummen enthalten. Die Vorauszahlungen vermindern anschließend den Zahlbetrag:
| Feld | Inhalt im Beispiel |
|---|---|
| BT-109: Rechnungssumme ohne Umsatzsteuer | 50.000,00 € |
| BT-110: Umsatzsteuerbetrag der Rechnung | 9.500,00 € |
| BT-112: Rechnungssumme mit Umsatzsteuer | 59.500,00 € |
| BT-113: Bereits gezahlter Betrag | 35.700,00 € |
| BT-115: Fälliger Zahlbetrag | 23.800,00 € |
BT-110 zeigt bei dieser Darstellung weiterhin die Steuer auf die Gesamtleistung. Die Steueranteile der bereits vereinnahmten Abschläge werden zusätzlich offengelegt. Sie ersetzen BT-110 deshalb nicht einfach durch die verbleibenden 3.800,00 Euro.
Die technische Rechenregel lautet: BT-115 = BT-112 − BT-113 + BT-114. BT-114 bezeichnet einen gegebenenfalls vorhandenen Rundungsbetrag; im Beispiel ist keiner nötig. Die Gleichung ist in BR-CO-16 dokumentiert. Eine bestehende Differenz muss fachlich geklärt werden, bevor ein Rundungsbetrag eingetragen wird.
Was erlaubt das BMF bis zum 30. Juni 2030?
Das BMF akzeptiert zwei Wege, um die Absetzung bereits vereinnahmter Teilentgelte in einer E-Rechnung nachvollziehbar darzustellen. Beide setzen voraus, dass die erforderlichen Angaben zu den Teilentgelten und Steuerbeträgen erhalten bleiben. Die Regelung steht in Rn. 3 und 4 des Schreibens vom 15. Oktober 2026.
Weg 1: Zahlungssumme in BT-113, Einzelheiten in BT-22
Tragen Sie die Summe der vereinnahmten Beträge in BT-113 ein. Im Freitextfeld BT-22 erläutern Sie die Teilentgelte mit den erforderlichen Angaben nach Abschnitt 14.8 Absätze 7 und 8 UStAE. Für die praktische Zuordnung helfen insbesondere Rechnungsnummer, Rechnungsdatum, Zahlungseingang, Nettobetrag, Steuersatz, Steuerbetrag und Bruttobetrag.
Zum fiktiven Beispiel könnte die Erläuterung so aussehen:
Beispiel für den Inhalt von BT-22
Bereits vereinnahmte Abschläge zur Schlussrechnung SR-2026-42: A-101 vom 01.09.2026, bezahlt am 15.09.2026: 20.000,00 EUR netto zuzüglich 3.800,00 EUR Umsatzsteuer (19 %), insgesamt 23.800,00 EUR. A-102 vom 01.10.2026, bezahlt am 05.10.2026: 10.000,00 EUR netto zuzüglich 1.900,00 EUR Umsatzsteuer (19 %), insgesamt 11.900,00 EUR.
Insgesamt abgesetzt: 30.000,00 EUR netto und 5.700,00 EUR Umsatzsteuer, zusammen 35.700,00 EUR. Verbleibend: 20.000,00 EUR netto zuzüglich 3.800,00 EUR Umsatzsteuer, Zahlbetrag 23.800,00 EUR.
Der Text ist ein Beispiel für diese Zahlenkonstellation. Bei anderen Steuersätzen, Teilzahlungen, Skonto oder Berichtigungen benötigen Sie die tatsächlich zutreffende Aufteilung. Die Beschreibung „Abschläge berücksichtigt“ enthält dafür zu wenig Information.
Weg 2: Detaillierte Absetzung in einer eingebetteten Anlage
Eine lesbare Anlage kann die Absetzung der Teilentgelte übernehmen, wenn sie die Anforderungen nach Abschnitt 14.8 Absatz 8 Nummer 2 UStAE erfüllt. Das XML muss ausdrücklich auf diese Anlage hinweisen. Die Anlage muss in die E-Rechnung eingebettet sein; ein zusätzlich an dieselbe E-Mail angehängtes PDF erfüllt diese Voraussetzung für sich genommen nicht.
Verwenden Sie einen eindeutigen Dateinamen und benennen Sie Rechnung und Anlage wechselseitig nachvollziehbar. Im Beispiel wäre eine Bezeichnung wie „Anzahlungsaufstellung zur Schlussrechnung SR-2026-42“ verständlich. Prüfen Sie nach dem Export, ob genau diese Datei noch vorhanden und lesbar ist und ob ihre Beträge mit den Rechnungssummen übereinstimmen.
Die FAQ der Bundesverwaltung beschreiben für bereits geleistete Zahlungen ebenfalls den Gesamtbruttobetrag in BT-113 und eine detaillierte Aufschlüsselung in den rechnungsbegründenden Anlagen. Für die Einreichung bei einem konkreten Empfänger gelten zusätzlich dessen technische Vorgaben.
Welche XRechnung-Felder gehören zur Schlussrechnung?
Die Feldnummern helfen, Ihre Rechnungssoftware mit dem exportierten XML zu vergleichen. Sie müssen dafür kein XML von Hand schreiben. Die Zuordnungstabelle von KoSIT und FeRD verbindet die steuerlichen Pflichtangaben mit den Feldern der EN 16931.
| Feld oder Gruppe | Wofür Sie es verwenden |
|---|---|
| BT-3: Rechnungstyp | Die passende Belegart kennzeichnen |
| BT-22: Rechnungsbemerkung | Teilentgelte erläutern oder ausdrücklich auf die eingebettete Anlage verweisen |
| BG-3 mit BT-25 und BT-26 | Vorangegangene Rechnungen über Nummer und Ausstellungsdatum zuordnen |
| BT-113: Bereits gezahlter Betrag | Die tatsächlich vereinnahmten Zahlungen als Summe berücksichtigen |
| BT-115: Fälliger Zahlbetrag | Den nach den Abzügen verbleibenden Zahlbetrag ausweisen |
| BG-24 und BT-125 | Eine rechnungsbegründende Datei in die E-Rechnung einbetten |
Ein Verweis in BG-3 stellt den Bezug zu einer früheren Rechnung her. Er sagt noch nicht, ob und in welcher Höhe diese bezahlt wurde. Deshalb ersetzt die Belegreferenz weder BT-113 noch die Aufschlüsselung der Teilentgelte.
Rechnungstyp 877 gilt für Bauschlussrechnungen
Die XRechnung-Spezifikation unterscheidet unter anderem 875 für Bauabschlagsrechnungen, 876 für Bau-Teilschlussrechnungen und 877 für Bauschlussrechnungen. 877 ist kein allgemeiner Schlussrechnungscode für jede Branche. Für eine gewöhnliche Handelsrechnung außerhalb dieser Bau-Belegarten kommt beispielsweise 380 infrage. Wählen Sie die Belegart passend zum Geschäftsvorfall und zum vereinbarten Empfangsprofil.
Wenn zusätzlich Gewerke, Aufmaß und umfangreiche Leistungspositionen zusammenkommen, lesen Sie den Ratgeber E-Rechnung für Bauleistungen: Leistungsverzeichnis und Anhänge.
Welche Fehler führen zu falschen Restbeträgen?
Rechnungsbetrag statt Zahlungseingang abziehen
Sind auf eine Abschlagsrechnung über 11.900,00 Euro erst 5.950,00 Euro eingegangen, dürfen Sie nicht die volle Rechnungssumme als bezahlt behandeln. Stimmen Sie den Zahlungseingang und seine Steueraufteilung ab. Ein offener Abschlag ist keine Vorauszahlung.
Abschläge zweimal berücksichtigen
Im gezeigten Verfahren enthält die Rechnung die Gesamtleistung. Ziehen Sie die bezahlten Abschläge zusätzlich als negative Leistungspositionen ab und tragen sie zugleich in BT-113 ein, vermindern Sie die Forderung zweimal. Prüfen Sie bei einer PDF-Konvertierung besonders, ob eine Zeile mit „bereits bezahlt“ als Zahlung oder fälschlich als neue Rechnungsposition erkannt wurde.
Verschiedene Steuersätze zusammenwerfen
BT-113 enthält einen Gesamtbetrag und keine eigene Aufteilung nach Steuersätzen. Wenn Teilentgelte unterschiedlich besteuert wurden, muss die ergänzende Darstellung diese Unterschiede nachvollziehbar erhalten. Aus einer gemischten Zahlungssumme lässt sich der Steueranteil nicht pauschal mit 19 Prozent zurückrechnen.
Sicherheitseinbehalt oder Skonto als bezahlt behandeln
Ein Sicherheitseinbehalt ist kein Zahlungseingang. Auch Skonto ist zunächst eine Zahlungsbedingung und kein Beleg über eine erhaltene Vorauszahlung. Klären Sie solche Beträge gesondert, bevor sie den offenen Rechnungsbetrag verändern. Die einfache Rechnung aus unserem Beispiel lässt sich darauf nicht unverändert übertragen.
Einer grünen Validierung zu viel zutrauen
Ein Validator kann die Summengleichung prüfen. Er kennt aber Ihre Kontoauszüge nicht und kann nicht feststellen, ob die in BT-113 eingetragenen 35.700,00 Euro wirklich eingegangen sind. Umgekehrt bedeutet ein Geschäftsregelfehler nicht automatisch einen steuerlichen Inhaltsfehler. Diese Unterscheidung erläutert das BMF in Rn. 22 und 23. Eine technische Ablehnung durch das Empfangssystem bleibt möglich.
Schlussrechnung vor dem Versand prüfen
- Gesamtleistung abstimmen: Stimmen Leistungsbeschreibung, Zeitraum, Nettobeträge und Steuersätze mit der abgeschlossenen Leistung überein?
- Zahlungseingänge belegen: Sind sämtliche abgezogenen Beträge tatsächlich eingegangen und richtig zugeordnet?
- Steueranteile kontrollieren: Sind Netto- und Steuerbeträge der vereinnahmten Teilentgelte nachvollziehbar ausgewiesen?
- Zahlbetrag nachrechnen: Stimmen Bruttosumme, BT-113 und BT-115 miteinander überein?
- Erläuterung oder Anlage öffnen: Ist BT-22 vollständig beziehungsweise die ausdrücklich benannte Anlage wirklich eingebettet?
- Export validieren: Prüfen Sie die fertige Datei mit dem passenden XRechnung-Regelwerk und kontrollieren Sie die Vorgaben Ihres Empfängers.
- Original aufbewahren: Sichern Sie die versendete E-Rechnung einschließlich steuerlich relevanter Anlagen. Ein Ausdruck bildet die eingebetteten Daten nicht vollständig ab.
Im XRechnung-Viewer können Sie die exportierten Rechnungsangaben lesen. Der XRechnung-Validator prüft die technische Struktur und Regeln. Für die Umwandlung vorhandener Belege zeigt PDF zu XRechnung, wo die Daten vor der Ausgabe kontrolliert werden.
Ihre Schlussrechnung als E-Rechnung erstellen
Mit RechneX Pro können Sie Abschlags- und Schlussrechnungen erstellen oder vorhandene PDFs konvertieren. Bei wiederkehrenden Vorlagen mit komplexen Zahlungsaufstellungen prüfen wir mit Ihnen, wie sich Erkennung, Anlagen und Empfängervorgaben abstimmen lassen.
Häufige Fragen zur Schlussrechnung als XRechnung
Gehören in BT-113 Netto- oder Bruttobeträge?
Bei einer Rechnung mit Umsatzsteuer steht dort die Summe der bereits gezahlten Bruttobeträge. Im Beispiel sind das 35.700,00 Euro. Die Netto- und Steueranteile erläutern Sie zusätzlich; BT-113 allein enthält diese Aufteilung nicht.
Reicht eine PDF-Aufstellung als zusätzlicher E-Mail-Anhang?
Für die in Rn. 4 beschriebene BMF-Erleichterung muss die Aufstellung in die E-Rechnung eingebettet sein. Zusätzlich muss der strukturierte Teil ausdrücklich darauf verweisen. Eine separat versendete Datei allein genügt dafür nicht.
Müssen alte Abschlagsrechnungen nachträglich als E-Rechnung ausgestellt werden?
Nach Rn. 2 des BMF-Schreibens müssen Anzahlungs-, Voraus- und Abschlagsrechnungen, die unter Berücksichtigung der Übergangsregeln vor der eigenen verpflichtenden E-Rechnungsausstellung erteilt wurden, nicht nachträglich als E-Rechnung übermittelt werden. Das gilt auch, wenn Zahlung und Leistung erst später erfolgen. Für die spätere Schlussrechnung ist deren eigene Ausstellungspflicht zu prüfen.
Darf ich wegen der Frist bis 2030 weiterhin nur PDFs verschicken?
Die Frist erleichtert die Darstellung von Teilentgelten innerhalb einer E-Rechnung. Ob Sie noch eine sonstige Rechnung ausstellen dürfen, richtet sich nach den allgemeinen Übergangsregelungen und Ausnahmen. Die Stufen erläutert der Überblick zur E-Rechnungspflicht.
Funktioniert das auch bei Rechnungen an Behörden?
Die umsatzsteuerliche Regelung und die Vorschriften für öffentliche Auftraggeber müssen nebeneinander eingehalten werden. Klären Sie deshalb Format, Belegart, Referenzen und Anlagen mit dem Rechnungsempfänger. Für Bundesrechnungen hilft die Anleitung zur Einreichung über die OZG-RE.
Schlagwörter:
Passende Tools und Branchen
Vertiefen Sie das Thema mit passenden Werkzeugen und Lösungen.
Tool
PDF-Konverter
PDF in XRechnung oder ZUGFeRD umwandeln
Tool
XRechnung-Validator
XML auf EN 16931 und KoSIT-Regeln prüfen
Lösung
RechneX Enterprise
Erkennung auf Ihre Vorlagen abstimmen, ERP und API anbinden
Tool
XRechnung-Generator
XRechnung direkt im Browser erstellen
Branche
Handwerker
E-Rechnung für Handwerker mit bestehender Handwerkersoftware, Word, Excel, Abschlagsrechnung, Aufmaß, Leitweg-ID und ZUGFeRD/XRechnung.
Branche
IT-Freelancer
E-Rechnung für IT-Freelancer: LaTeX, Markdown, PDF-Templates, Reverse Charge, internationale Kunden und schlanker Workflow ohne ERP-Wechsel.
Quellen
- BMF-Schreiben vom 15.10.2026, Rn. 2–4 und 22–25 (amtlicher Volltext bei C.H.Beck)
- § 14 UStG: Pflichtangaben und Abzug vereinnahmter Teilentgelte
- KoSIT und FeRD: Zuordnung der UStG-Pflichtangaben zu EN 16931
- KoSIT: Spezifikation XRechnung 3.0.2, Rechnungstypen und Belegreferenzen
- OpenPeppol: Berechnung des Zahlbetrags, BR-CO-16
- E-Rechnung Bund: Bereits geleistete Zahlungen und Anlagen
Änderungsverlauf
Rechenbeispiel mit zwei bezahlten Abschlägen, Feldzuordnung und BMF-Regelung bis 30. Juni 2030.