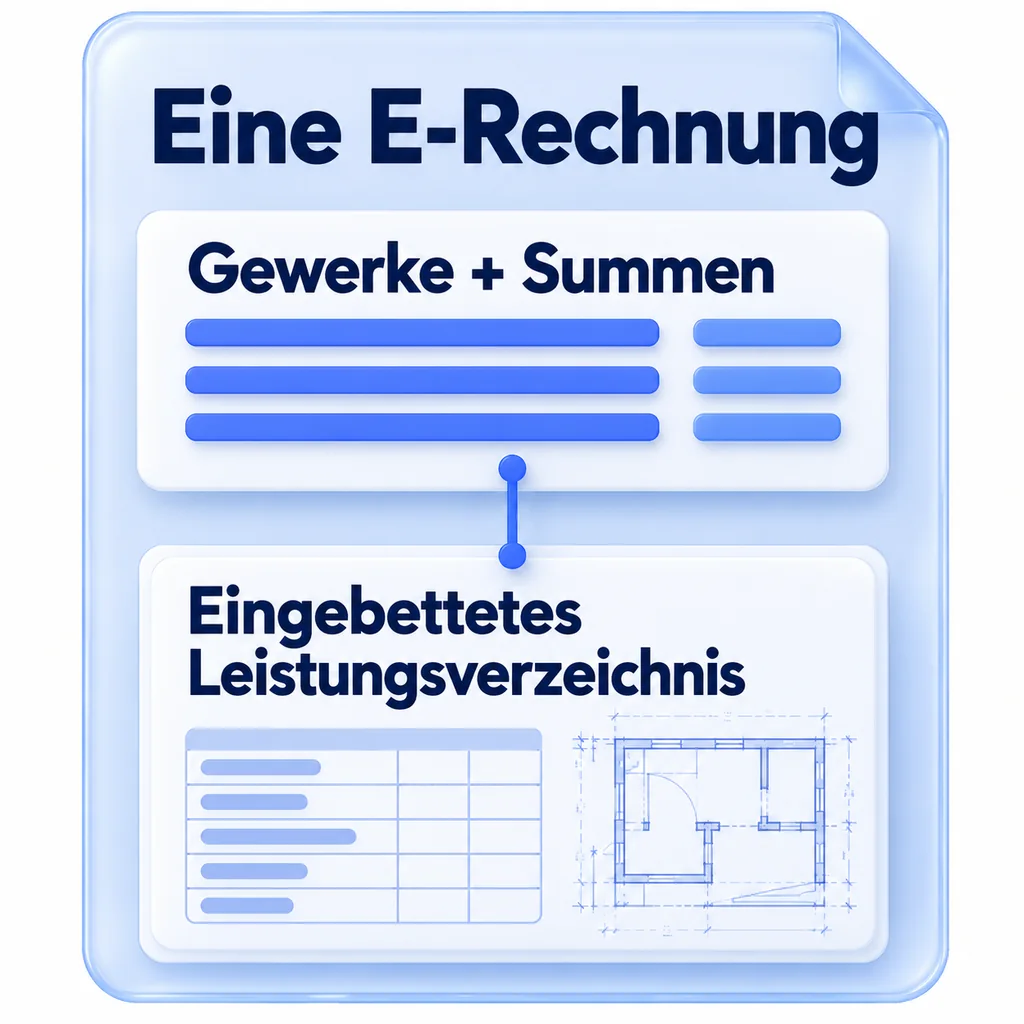
Bei einer E-Rechnung über Bauleistungen akzeptiert das BMF derzeit die einzelnen Gewerke mit ihren Summen als Leistungsbeschreibung im XML. Voraussetzung ist eine menschenlesbare, eingebettete Anlage mit der detaillierten Aufschlüsselung nach dem Leistungsverzeichnis. Der strukturierte Teil muss eindeutig darauf verweisen. Das erlaubt eine übersichtliche Rechnung, ohne die prüfbaren Leistungsdetails aus der E-Rechnung herauszulösen.
Diese Erleichterung steht in Rn. 13 und 14 des BMF-Schreibens vom 15. Oktober 2026. Ein allgemeiner Hinweis wie „Bauarbeiten gemäß Anlage“ mit nur einer undifferenzierten Gesamtsumme beschreibt die dort genannte Vorgehensweise nicht ausreichend.
Die weiteren Änderungen ordnet der Überblick zum BMF-Schreiben zur E-Rechnung 2026 ein.
Rechtsstand: 17. Oktober 2026
Für die Gewerke-Regelung nennt Rn. 14 kein festes Enddatum, sondern „derzeit“. Die Frist bis 30. Juni 2030 steht bei der gesonderten Erleichterung für Teilentgelte in Endrechnungen. Beide Regelungen sind auseinanderzuhalten.
Welche Leistungsangaben müssen im XML stehen?
Im Regelfall muss die strukturierte E-Rechnung genügend Angaben enthalten, um die abgerechnete Leistung zu identifizieren und steuerlich einzuordnen. Das BMF nennt insbesondere Leistungsart, Leistungsumfang, Leistungsgehalt und gegebenenfalls Leistungsort. Nicht jedes Detail muss im XML stehen; die Kontrollfunktion der Rechnung muss aber schon anhand der strukturierten Angaben erfüllt sein. Das erläutern Rn. 10–12 des BMF-Schreibens.
Für Bauleistungen berücksichtigt die anschließende Sonderregel, dass ein gegliedertes Leistungsverzeichnis im Kern-Datenmodell technisch nur eingeschränkt abbildbar ist. Sie erlaubt die Gewerke mit den zugehörigen Summen, wenn die detaillierte Aufschlüsselung lesbar eingebettet ist und das XML eindeutig darauf verweist.
Die übrigen Pflichtangaben bleiben erforderlich. Namen und Anschriften, Rechnungsnummer, Leistungszeitpunkt, Entgelte, Steuerangaben und weitere anwendbare Angaben dürfen nicht allein deshalb in einen Anhang wandern, weil das Leistungsverzeichnis dort liegt. Die Zuordnungstabelle von KoSIT und FeRD zeigt, an welche Stelle die steuerlichen Angaben gehören.
| Angabe | Platz in der E-Rechnung | Worauf Sie achten sollten |
|---|---|---|
| Gewerke und jeweilige Summen | Strukturierte Rechnungspositionen | Jedes abgerechnete Gewerk klar benennen und seinem Betrag zuordnen |
| Leistungszeitpunkt oder zutreffender Leistungszeitraum | Vorgesehene strukturierte Datumsfelder | Nicht durch das Rechnungsdatum ersetzen, wenn die Angaben voneinander abweichen |
| Detailliertes Leistungsverzeichnis | Menschenlesbare, eingebettete Anlage | Abgerechnete Positionen, Aufschlüsselung und Rechnungsbezug müssen nachvollziehbar sein |
| Verweis auf das Leistungsverzeichnis | Im strukturierten Teil, etwa in BT-22 | Die konkrete Anlage eindeutig benennen |
| Aufmaß, Stunden- oder Materialnachweise | Ergänzende Anlagen, soweit benötigt | Mit der abgerechneten Leistung und dem Auftrag zusammenführen |
| Leitweg-ID, Bestellung, Projektbezug | Die dafür vorgesehenen Referenzfelder | Die Angaben aus dem Auftrag übernehmen und voneinander unterscheiden |
Beispiel: Drei Gewerke und ein eingebettetes Leistungsverzeichnis
Ein fiktives Bauunternehmen rechnet Arbeiten an einer Lagerhalle ab. Das Beispiel zeigt eine Rechnung mit 19 Prozent Umsatzsteuer; die Voraussetzungen einer Steuerschuldnerschaft des Leistungsempfängers liegen hier annahmegemäß nicht vor. Es gibt weder Abschläge noch Nachlässe. Die drei Gewerke ergeben zusammen 50.000,00 Euro netto.
| Strukturierte Position | Bezug zur Leistung | Nettosumme |
|---|---|---|
| Rohbauarbeiten | Lagerhalle, Projekt B-2026-14, Gewerk 01 | 28.000,00 € |
| Elektroinstallation | Lagerhalle, Projekt B-2026-14, Gewerk 02 | 18.000,00 € |
| Trockenbauarbeiten | Lagerhalle, Projekt B-2026-14, Gewerk 03 | 4.000,00 € |
| Gesamt | Zuzüglich 9.500,00 € Umsatzsteuer | 50.000,00 € |
Die Bruttosumme beträgt 59.500,00 Euro. Das eingebettete Leistungsverzeichnis muss die abgerechneten Beträge detailliert aufschlüsseln. Für das Gewerk Elektroinstallation könnten sich die 18.000,00 Euro beispielsweise aus Leitungsverlegung für 12.000,00 Euro und einer Verteileranlage für 6.000,00 Euro ergeben. Die konkrete Anlage enthält die dazugehörigen Leistungspositionen, Mengen, Einheiten und Preise entsprechend der tatsächlichen Abrechnung.
Die Tabelle ist eine Zusammenfassung, keine vollständige Musterrechnung und kein vollständiges Leistungsverzeichnis. In einer echten Rechnung kommen sämtliche erforderlichen Rechnungsangaben hinzu. Die Gewerkesummen in XML und Anlage müssen auf demselben Abrechnungsstand beruhen. Ein altes Angebots-LV passt nicht automatisch zu einer späteren Rechnung mit Nachträgen oder geänderten Mengen.
So kann der ausdrückliche Verweis lauten
Beispiel für BT-22
Die Aufschlüsselung der abgerechneten Bauleistungen nach Leistungsverzeichnis ist in der eingebetteten Anlage „LV-B-2026-14-Abrechnung.pdf“, Stand 15.10.2026, zur Rechnung BAU-2026-042 enthalten. Die Gewerkesummen dieser Rechnung beziehen sich auf die dort aufgeführten abgerechneten Positionen.
Verwenden Sie den tatsächlichen Dateinamen und den richtigen Abrechnungsstand. Der Hinweis muss nach der Konvertierung im XML vorhanden sein. Eine Fußnote, die ausschließlich auf dem sichtbaren PDF steht, ersetzt diese strukturierte Bezugnahme nicht.
Wie wird das Leistungsverzeichnis richtig angehängt?
Eine XRechnung kann rechnungsbegründende Unterlagen in BG-24 aufnehmen. Das eingebettete Dokument steht in BT-125. Die Datei erhält unter anderem einen Dateinamen und eine Angabe zum Dateityp. In der XRechnung-Spezifikation, Abschnitt 11.2 sind diese Angaben beschrieben.
Für die aktuelle Bau-Erleichterung ist die Unterscheidung zwischen Einbettung und Verweis entscheidend:
| Übermittlung des Leistungsverzeichnisses | Erfüllt sie allein die Einbettung nach Rn. 14? |
|---|---|
| Lesbares PDF in der XRechnung eingebettet | Ja, sofern der strukturierte Teil eindeutig darauf verweist und die übrigen Voraussetzungen erfüllt sind |
| PDF zusätzlich an derselben E-Mail | Nein, die Datei ist damit noch nicht in die E-Rechnung eingebettet |
| Downloadlink auf einen Projektordner | Nein, ein externer Link ersetzt die geforderte eingebettete Anlage nicht |
| Nur eine GAEB-Datei ohne lesbare eingebettete Aufschlüsselung | Nicht nach dem in Rn. 14 beschriebenen Weg; dort wird die strukturierte Datei zusätzlich genannt |
Dateinamen und Inhalte nach dem Export prüfen
Benennen Sie Dateien eindeutig, etwa LV-B-2026-14-Abrechnung.pdf und Aufmass-B-2026-14.pdf. Vermeiden Sie mehrere Anlagen mit demselben Dateinamen. XRechnung verlangt eindeutige Dateinamen innerhalb einer Rechnung; Groß- und Kleinschreibung allein unterscheidet sie dabei nicht ausreichend.
Öffnen Sie die Anlagen aus der fertigen E-Rechnung erneut. Damit prüfen Sie, was der Empfänger tatsächlich bekommt. Eine korrekte Datei im ursprünglichen Projektordner hilft nicht, wenn beim Export eine ältere Fassung eingebettet wurde oder der Anhang fehlt.
Die steuerlich erforderlichen Nachweise müssen außerdem lesbar sein. Ein Scan mit abgeschnittenen Mengen oder unleserlichen Summen ermöglicht keine verlässliche Prüfung. Bei umfangreichen Unterlagen lohnt sich ein klarer Bezug zwischen LV-Position, Aufmaß und Rechnungsposition.
Welche Rolle spielen GAEB und die XRechnung-Extension?
Das BMF erlaubt in Rn. 14, das Leistungsverzeichnis zusätzlich als strukturierte Datei, zum Beispiel nach dem GAEB-Standard, zu übermitteln. Das kann dem Auftraggeber die Weiterverarbeitung erleichtern. Die in diesem Verfahren verlangte menschenlesbare, eingebettete Aufschlüsselung bleibt daneben erforderlich.
Nicht jedes Rechnungsprofil und jedes Portal akzeptiert dieselben Anhangsformate. Die XRechnung-Extension unterstützt zusätzliche Möglichkeiten, die nicht ohne Weiteres für die normale CIUS XRechnung gelten. Stimmen Sie deshalb ein GAEB-Format und den Übermittlungsweg mit dem Empfänger ab, bevor Sie eine Datei einbetten oder separat bereitstellen.
Eine weitere Möglichkeit ist ein vereinbartes Verfahren mit der XRechnung-Extension, das ein gegliedertes Leistungsverzeichnis strukturiert abbilden kann. Rn. 14 nennt diese Möglichkeit ausdrücklich als zivilrechtlich vereinbarbare Alternative. Dafür müssen die beteiligten Programme das vereinbarte Profil tatsächlich verarbeiten können. Die Extension ist weder eine allgemeine Pflicht für Baurechnungen noch ein Zusatz, den jedes Empfangssystem automatisch unterstützt.
Die KoSIT-Spezifikation beschreibt das erweiterte Modell. Für die Auswahl zwischen XML und einem hybriden Rechnungs-PDF hilft außerdem der Vergleich von XRechnung und ZUGFeRD.
Was gilt bei Abschlägen, Schlussrechnungen und § 13b UStG?
Die Gewerke-Regelung beantwortet, wie Sie die Bauleistung beschreiben. Sie regelt nicht automatisch, wie Anzahlungen abzuziehen sind oder wer die Umsatzsteuer schuldet. Diese Fragen müssen für die konkrete Rechnung gesondert geklärt werden.
Abschläge und Schlussrechnungen getrennt behandeln
XRechnung kennt die Bau-Belegarten 875 für Abschläge, 876 für Teilschlussrechnungen und 877 für Schlussrechnungen. Der passende Rechnungstyp ersetzt keine Zahlungsaufstellung. Insbesondere ist eine bereits gestellte Abschlagsrechnung nicht mit einer bereits erhaltenen Zahlung gleichzusetzen.
Bei Schlussrechnungen erlaubt das BMF bis zum 30. Juni 2030 die Zahlungssumme in BT-113 mit den erforderlichen Details in BT-22 oder alternativ eine eingebettete Abrechnungsanlage mit ausdrücklichem Verweis. Den vollständigen Rechenweg mit Netto-, Steuer- und Bruttobeträgen zeigt Schlussrechnung als XRechnung: Anzahlungen richtig abziehen.
Reverse Charge gilt nicht für jede Baurechnung
Bei bestimmten Bauleistungen schuldet der Leistungsempfänger die Umsatzsteuer. Für den Fall nach § 13b Absatz 2 Nummer 4 UStG kommt es unter anderem darauf an, ob der Empfänger nachhaltig entsprechende Bauleistungen erbringt. Eine Rechnung an irgendein Unternehmen reicht als Voraussetzung nicht aus. Planungs- und Überwachungsleistungen sind in dieser Vorschrift ausdrücklich ausgenommen. Maßgeblich sind § 13b Absatz 2 Nummer 4 und Absatz 5 UStG.
Wenn die Steuerschuld auf den Empfänger übergeht, dürfen Sie das Beispiel mit 19 Prozent offen ausgewiesener Umsatzsteuer nicht übernehmen. Die Rechnung benötigt die zutreffende steuerliche Kennzeichnung und die Angabe „Steuerschuldnerschaft des Leistungsempfängers“ nach § 14a Absatz 5 UStG. Bei unklarer Einordnung sollte diese Frage vor der Rechnungsausstellung steuerlich geklärt sein.
Bau-E-Rechnung in sechs Schritten prüfen
- Abrechnungsstand festlegen: Stimmen Gewerkesummen, LV-Fassung, Nachträge und abgerechnete Mengen zusammen?
- Strukturierte Daten lesen: Sind Gewerke, Beträge, Leistungsangaben und die benötigten Projekt- oder Bestellreferenzen im XML vorhanden?
- Verweis kontrollieren: Benennt die strukturierte Rechnung das tatsächlich eingebettete Leistungsverzeichnis eindeutig?
- Anlagen öffnen: Sind die richtigen Dateien vollständig eingebettet, lesbar und eindeutig benannt?
- Steuer und Zahlungen abstimmen: Stimmen Steuerbehandlung, gegebenenfalls abgezogene Teilentgelte und offener Zahlbetrag?
- Datei und Empfangsweg prüfen: Validieren Sie den Export und prüfen Sie zusätzlich die Format-, Größen- und Übermittlungsvorgaben des Auftraggebers.
Der XRechnung-Validator prüft technische Regeln. Ein bestandener Prüflauf bestätigt jedoch nicht, dass die in einem PDF-Anhang genannten Mengen tatsächlich geliefert wurden oder zu Ihrem Auftrag passen. Dafür brauchen Sie die fachliche Rechnungsprüfung.
Bei Rechnungen an Behörden kommen die jeweiligen Vorschriften für öffentliche Auftraggeber hinzu. Das BMF stellt in Rn. 24 und 25 klar, dass umsatzsteuerliche und andere E-Rechnungsvorgaben nebeneinander zu beachten sind. Eine steuerliche Erleichterung verpflichtet das Empfangsportal daher nicht, jeden technisch fehlerhaften Export anzunehmen.
Für den Bund beschreibt die offizielle FAQ die Einbettung rechnungsbegründender Unterlagen und die zugelassenen Dateiformate. Den praktischen Einreichungsablauf finden Sie im OZG-RE-Ratgeber. Bei Ländern, Kommunen und privaten Auftraggebern prüfen Sie die dort geltenden Vorgaben.
Bauabrechnungen aus Ihrer vorhandenen Software weiterverwenden
Sie arbeiten mit wiederkehrenden Rechnungs-PDFs, Aufmaßen und Leistungsverzeichnissen? An anonymisierten Beispielbelegen lässt sich klären, welche Angaben übernommen werden, welche Anlagen mitgehen und welche Ausgabe Ihr Auftraggeber benötigt.
Häufige Fragen zu Bauleistungen und E-Rechnungen
Muss jede Position des Leistungsverzeichnisses im XML stehen?
Nach der derzeitigen Nichtbeanstandungsregelung in Rn. 14 können die einzelnen Gewerke mit ihren Summen ausreichen. Dafür muss eine detaillierte Aufschlüsselung nach dem Leistungsverzeichnis als menschenlesbare Anlage eingebettet sein. Der strukturierte Teil muss eindeutig darauf verweisen.
Reicht „Bauleistung laut Anlage“ als Beschreibung?
Diese pauschale Angabe bildet die in Rn. 14 genannten einzelnen Gewerke mit ihren jeweiligen Summen nicht ab. Benennen Sie die Gewerke in den strukturierten Positionen und verweisen Sie zusätzlich eindeutig auf das eingebettete Leistungsverzeichnis.
Gilt die Bau-Erleichterung bis Juni 2030?
Rn. 14 des Schreibens vom 15. Oktober 2026 nennt dafür kein festes Enddatum. Die ausdrücklich bis 30. Juni 2030 befristeten Erleichterungen für bereits vereinnahmte Teilentgelte in Endrechnungen stehen separat in Rn. 3 und 4.
Können Aufmaß und Stundenzettel ebenfalls mitgeschickt werden?
Ja, solche rechnungsbegründenden Unterlagen können die Rechnung ergänzen. Sie ersetzen nicht automatisch die notwendigen strukturierten Angaben oder das detaillierte Leistungsverzeichnis. Stimmen Sie erlaubte Formate und Dateigrößen mit dem Empfänger ab. Hinweise für die praktische Umsetzung finden Sie unter PDF-Anlagen in XRechnungen.
Braucht jeder Baukunde eine Leitweg-ID?
Eine Leitweg-ID ist insbesondere für Rechnungen an öffentliche Auftraggeber relevant. Bei privaten Geschäftskunden verwenden Sie die vereinbarte Käuferreferenz; eine Leitweg-ID ist dort nicht generell vorgeschrieben. Übernehmen Sie Empfänger- und Bestellreferenzen aus dem Auftrag. Für Handwerksbetriebe erläutert der Ratgeber zu Pflicht und Fristen die verschiedenen Empfängerfälle.
Schlagwörter:
Passende Tools und Branchen
Vertiefen Sie das Thema mit passenden Werkzeugen und Lösungen.
Tool
PDF-Konverter
PDF in XRechnung oder ZUGFeRD umwandeln
Tool
XRechnung-Validator
XML auf EN 16931 und KoSIT-Regeln prüfen
Lösung
RechneX Enterprise
Erkennung auf Ihre Vorlagen abstimmen, ERP und API anbinden
Tool
ZUGFeRD-Validator
ZUGFeRD/Factur-X PDFs automatisch validieren
Branche
Handwerker
E-Rechnung für Handwerker mit bestehender Handwerkersoftware, Word, Excel, Abschlagsrechnung, Aufmaß, Leitweg-ID und ZUGFeRD/XRechnung.
Branche
IT-Freelancer
E-Rechnung für IT-Freelancer: LaTeX, Markdown, PDF-Templates, Reverse Charge, internationale Kunden und schlanker Workflow ohne ERP-Wechsel.
Branche
Architekten
E-Rechnung für Architekten: HOAI, Leistungsphasen, Leitweg-ID, Anlagen, Aufmaß und B2G-Freigabe sauber als XRechnung oder ZUGFeRD abbilden.
Quellen
- BMF-Schreiben vom 15.10.2026, Rn. 10–14 und 22–25 (amtlicher Volltext bei C.H.Beck)
- § 14 UStG: Rechnungsformat und Pflichtangaben
- KoSIT: Spezifikation XRechnung 3.0.2, Anlagen und Extension
- KoSIT und FeRD: Steuerliche Pflichtangaben im strukturierten Datensatz
- E-Rechnung Bund: Anlagen, Übermittlung und Empfängervorgaben
- § 13b UStG: Steuerschuldnerschaft des Leistungsempfängers bei Bauleistungen
- § 14a Absatz 5 UStG: Rechnungsangabe bei Steuerschuldnerschaft des Leistungsempfängers
Änderungsverlauf
BMF-Regelung für Gewerke und eingebettete Leistungsverzeichnisse mit Beispiel, Feldzuordnung und Versandcheck.